Entrega IV — Lo que la calificación no mide, y por qué el país la lee mal
Serie: Cómo nos ven los que ponen el dinero — entrega final
Una calificación soberana responde una sola pregunta: si el Estado le va a pagar a sus tenedores de bonos.
No responde si a usted le van a pagar sus clientes. No responde cuánto va a tardar su demanda comercial. No responde si la energía va a llegar mañana a su planta. No responde qué probabilidad tiene de recibir una determinación tributaria por un ejercicio que creía cerrado.
Nunca pretendió responder eso. Las agencias lo dicen con claridad en sus propias metodologías: califican riesgo de crédito soberano.
El problema no es lo que hacen. Es cómo se lee lo que hacen.
La nota se exhibe en ferias de inversión como certificado de clima de negocios. Se cita en discursos como prueba de que el país es un buen lugar para poner una fábrica. Se reproduce en prensa como termómetro de la salud económica general. Y no mide ninguna de esas cosas.
El inversionista que pone una zona franca, un hotel o una planta no es bonista. Su contraparte no es el Estado: es un cliente, un tribunal, una distribuidora eléctrica. Ninguno de esos tres aparece en las dieciocho variables que examinamos en la segunda entrega de esta serie.
Esta última entrega mide la distancia entre lo que se califica y lo que se vive. Y usa un solo caso para demostrarla, porque con uno basta.
I. El mismo hecho, dos facturas, una sola medida
El sector eléctrico dominicano aparece en el análisis de las calificadoras. Fitch lo consigna expresamente entre las debilidades que limitan la nota del país, y lo hace en estos términos: la subvención de un sector eléctrico deficitario.
Subvención. Es decir: lo que le cuesta al presupuesto.
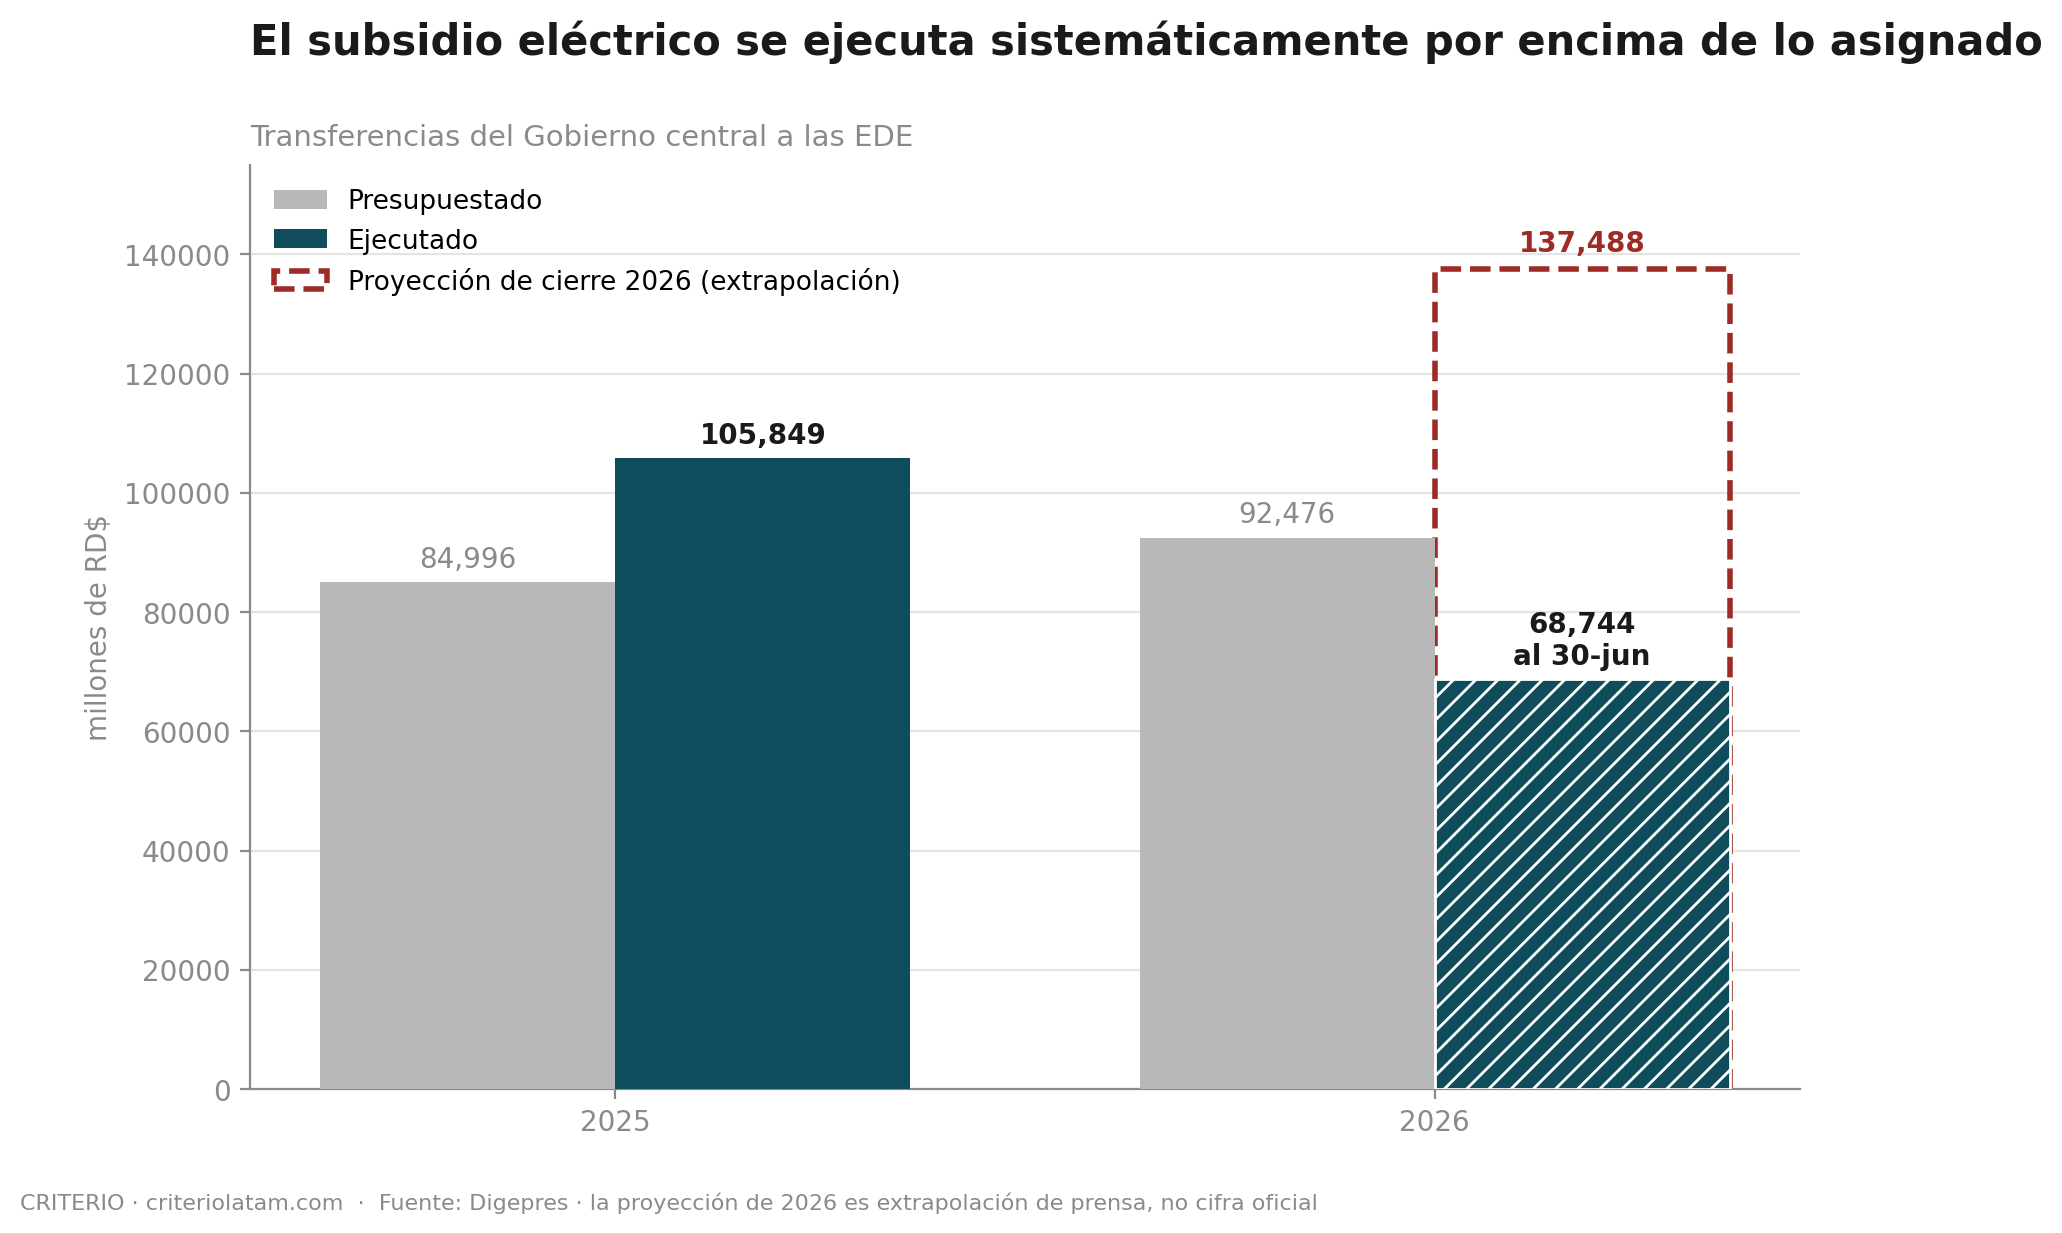
Esa cifra existe, es oficial y es grande. La Dirección General de Presupuesto asignó RD$92,475.8 millones al subsidio eléctrico para 2026. Al 30 de junio ya se habían consumido RD$68,744 millones — el 74.3% de la asignación anual en la mitad del año. Al ritmo de ejecución del primer semestre, el año podría cerrar en torno a RD$137,488 millones.
No es un desvío puntual. El año anterior el patrón fue idéntico: se presupuestaron RD$84,996.4 millones y se ejecutaron RD$105,849.1 millones.
Todo eso está medido. Entra al modelo de calificación por el pilar de finanzas públicas, engorda el déficit, y de ahí pasa a la nota.
Ahora la otra factura.
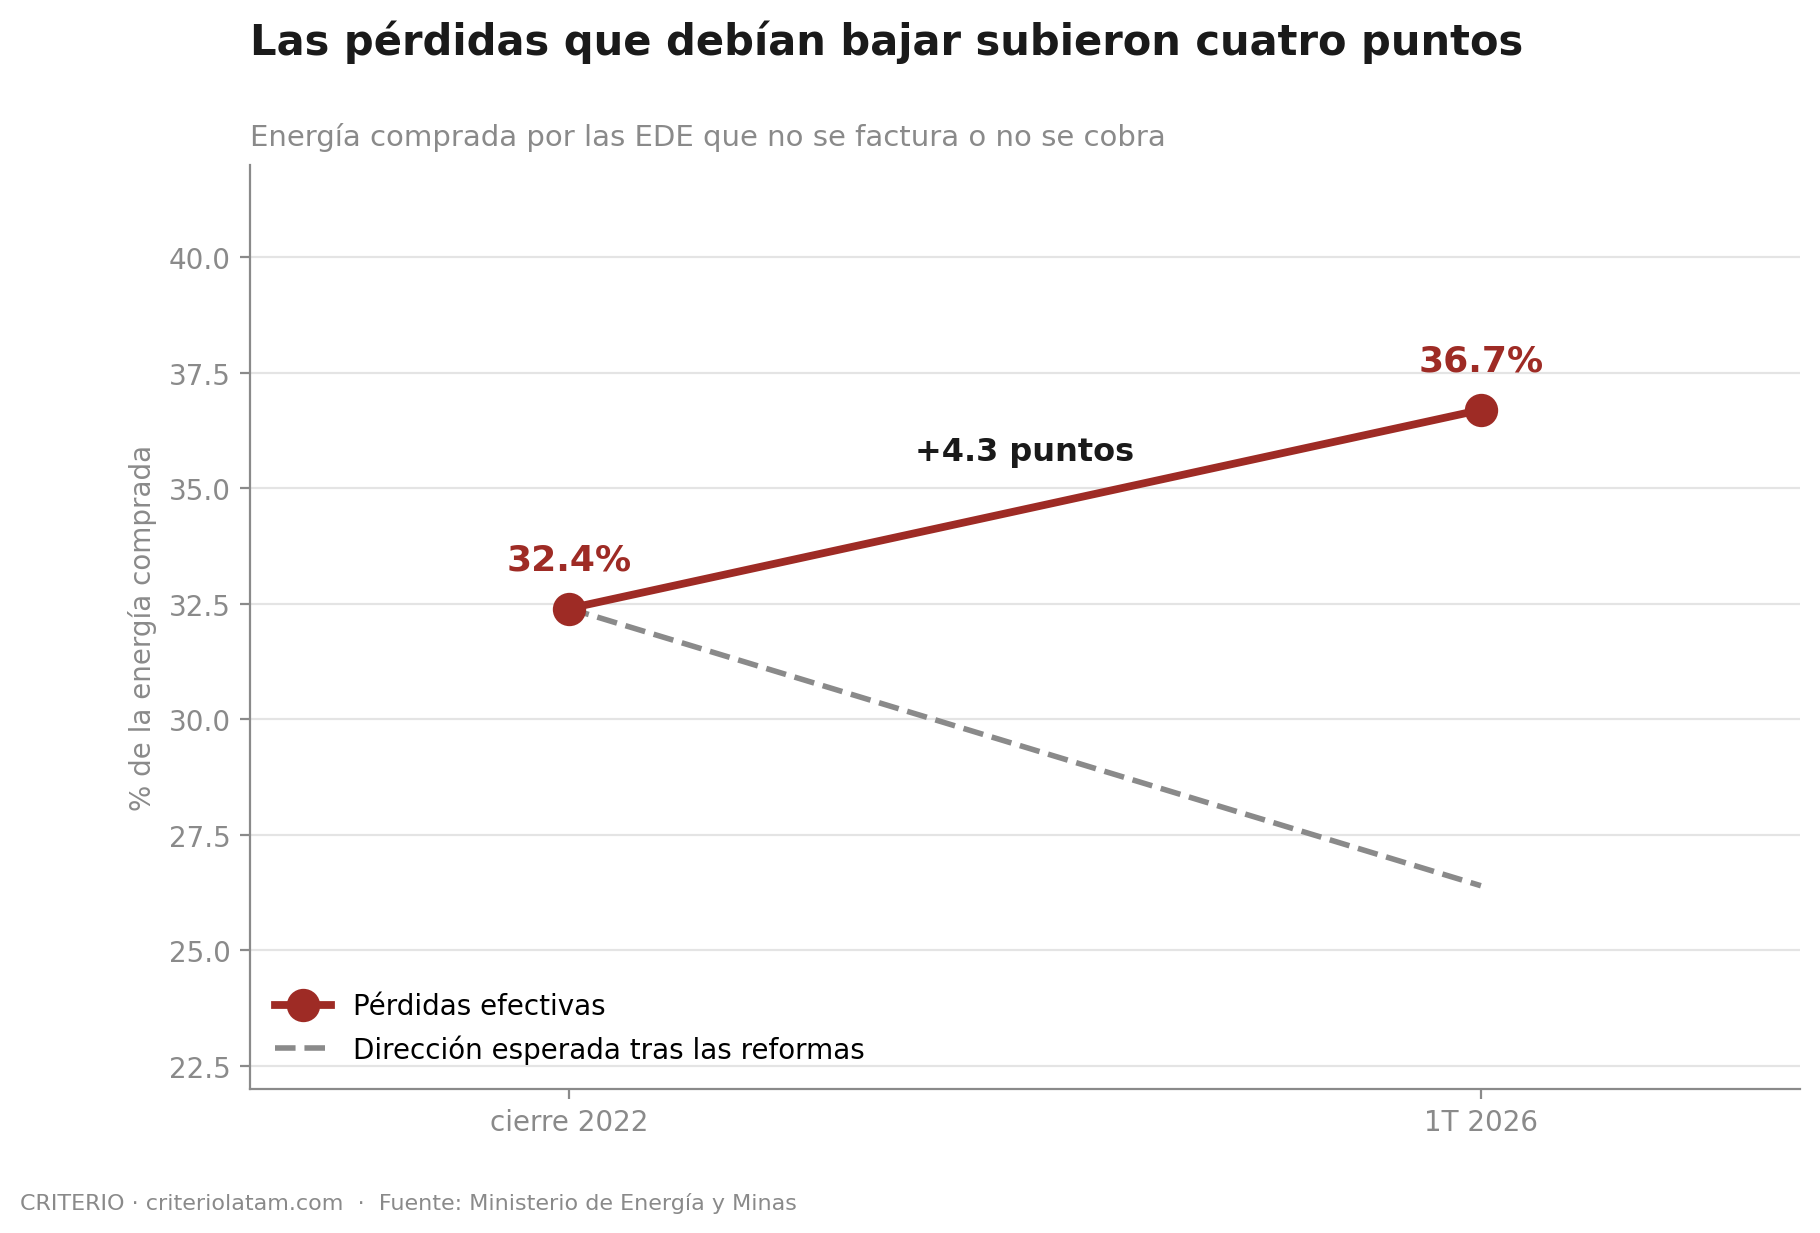
Las pérdidas de las empresas distribuidoras —energía comprada que nunca se factura o que se factura y no se cobra— pasaron de 32.4% al cierre de 2022 a 36.7% en el primer trimestre de 2026. Cuatro puntos porcentuales de deterioro en el período en que se esperaba lo contrario.
Esa cifra no es solamente fiscal. Es operativa. Significa que más de un tercio de la energía que circula por el sistema la paga alguien que no la consumió.
Y la paga tres veces:
En la tarifa, porque el costo de las pérdidas se distribuye entre quienes sí pagan. En el impuesto, porque el subsidio que cubre el déficit sale de la recaudación general. Y en la planta de emergencia, el inversor, el combustible y el mantenimiento que toda empresa dominicana seria mantiene porque no puede depender del suministro.
De esas tres facturas, el modelo de calificación soberana mide una. La segunda. Las otras dos no tienen variable, ni proxy, ni casilla.
II. Y no golpea parejo
Aquí está el matiz que convierte esto en información útil y no en queja general.
El costo operativo eléctrico dominicano no se distribuye de forma uniforme. La zona franca y el hotel de cadena operan con generación propia dimensionada, contratos de suministro negociados y capacidad de estructurarse como usuarios no regulados. Absorben el problema y lo convierten en una línea de costo previsible.
El manufacturero local mediano no tiene ninguna de esas tres cosas. Absorbe el mismo problema sin ninguna de las herramientas.
El resultado es una paradoja que ningún indicador recoge: las condiciones que permiten operar razonablemente en República Dominicana son precisamente las que la empresa dominicana mediana no puede conseguir. El país es más habitable para el capital extranjero grande que para el capital nacional mediano, y eso no aparece en ninguna calificación ni en ningún ranking.
Esa es una hipótesis que CRITERIO se propone medir, no una conclusión. Y es el tipo de medición que esta serie viene argumentando que hace falta.
III. Cuatro luces encendidas
CRITERIO no va a pronosticar una rebaja de calificación. No es nuestro oficio y sería irresponsable hacerlo.
Lo que sí podemos hacer es algo más simple y menos refutable: las agencias publican los factores que las llevarían a bajar la nota. Cotejemos esa lista contra los datos que publica el propio Estado.
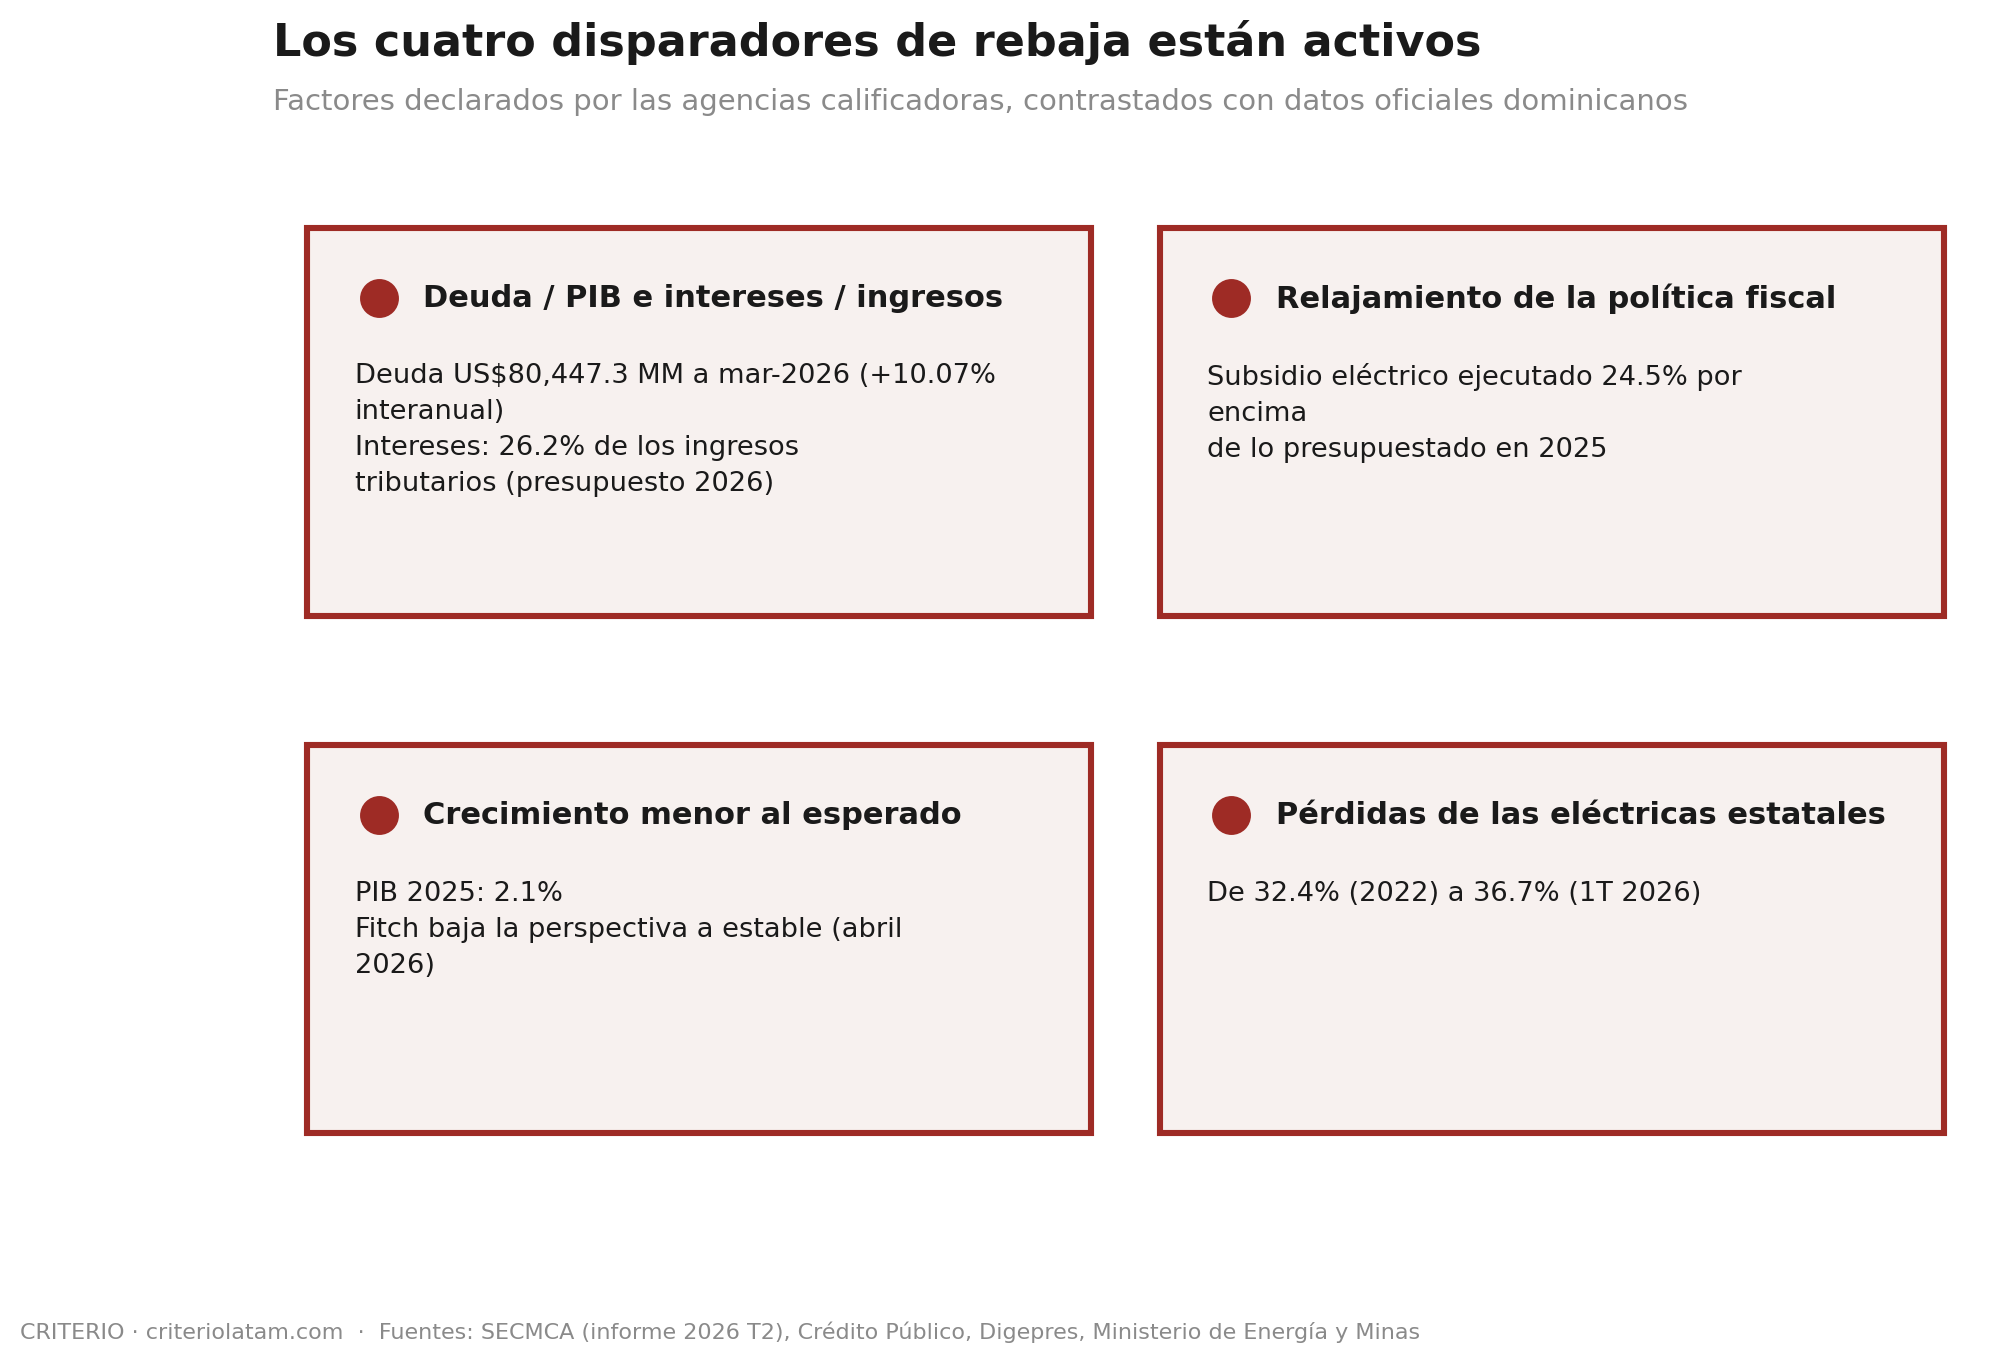
Los disparadores declarados son cuatro: deterioro de las razones de deuda a PIB y de intereses a ingresos; relajamiento de la política fiscal; crecimiento económico menor al esperado; y pérdidas financieras de las empresas eléctricas estatales.
Primero — deuda e intereses. La deuda pública se situó en US$80,447.33 millones a marzo de 2026, con un crecimiento interanual de 10.07%. Los intereses consumen el 26.2% de los ingresos tributarios en el presupuesto de 2026, cifra con la que abrimos esta serie.
Segundo — política fiscal. El subsidio eléctrico ejecutó en 2025 un 24.5% por encima de lo presupuestado, y en 2026 lleva un ritmo que apunta a superar la asignación en cerca de 49%. Un renglón de gasto que se ejecuta sistemáticamente por encima del presupuesto es, en el lenguaje de un analista de crédito, exactamente lo que significa relajamiento.
Tercero — crecimiento. La economía creció 2.1% en 2025, con debilidad concentrada en construcción y manufactura. Fue precisamente ese dato, junto con la capacidad de pago de la deuda, lo que llevó a Fitch a bajar la perspectiva del país de positiva a estable en abril de 2026.
Cuarto — pérdidas eléctricas. De 32.4% a 36.7% entre 2022 y el primer trimestre de 2026.
Cuatro disparadores declarados. Cuatro activos simultáneamente.
No hace falta que CRITERIO anuncie nada. La lista es de las agencias y los datos son del Estado. El lector saca su propia conclusión.
Y conviene ser justo con la otra cara, porque existe: el peso se apreció, la inflación volvió al rango meta, las remesas y el turismo sostienen el frente externo, y el mercado sigue cotizando al país con una prima de riesgo baja. Nada de esto describe un país al borde del abismo.
Describe algo distinto y más difícil de discutir: un país que está gastando su margen.
IV. Lo que hay que empezar a medir
Cerramos con la lista de lo que esta serie sostiene que falta, y que CRITERIO se propone construir:
Tiempo real hasta un fallo comercial en firme. No el plazo que establece la norma, sino el que arrojan los expedientes públicos. Es el dato que determina si una garantía vale algo.
Costo del respaldo eléctrico por tamaño de empresa. La traducción de la partida fiscal a factura privada, y la medición de la asimetría del apartado II.
Previsibilidad tributaria. Frecuencia de determinaciones retroactivas, tiempo de resolución ante el Tribunal Superior Administrativo y tasa de revocación. Construido exclusivamente sobre sentencias públicas y estadística del tribunal, para que cualquiera pueda replicarlo.
Costo de competir contra el informal. Lo que le cuesta a la empresa que tributa operar en un mercado donde una parte sustancial de sus competidores no lo hace.
Ninguno de los cuatro existe hoy como serie pública sostenida en República Dominicana.
Epílogo — El post-Doing Business
Alguien podría preguntar por qué el inversionista no consulta simplemente un índice de clima de negocios en lugar de leer mal una calificación soberana.
La respuesta es que ese índice existía y ya no existe.
El Doing Business del Banco Mundial fue descontinuado en 2021, después de que una investigación externa encontrara irregularidades en el manejo de los datos de varios países. La herramienta que respondía la pregunta del empresario murió por manipulación de la propia información que debía medir.
Desde entonces, el vacío se llenó con lo que había a mano: la nota soberana. Un instrumento diseñado para otra pregunta, aplicado a una que no le corresponde.
Esa sustitución es cómoda para todos. Para el gobierno, porque la nota soberana depende de variables macro que puede gestionar. Para la agencia, porque nadie le pide lo que no ofrece. Y para el inversionista, porque leer una letra es más rápido que medir un país.
Lo incómodo —y es donde termina esta serie y empieza el trabajo— es que nadie está midiendo lo que efectivamente determina si una empresa sobrevive en República Dominicana.
Eso no lo va a hacer una agencia calificadora. Tiene que hacerlo el periodismo.
Nota metodológica
Las cifras de subsidio eléctrico, presupuesto asignado y ejecución proceden de la Dirección General de Presupuesto, difundidas por prensa especializada. Los porcentajes de pérdidas de las empresas distribuidoras proceden de estadísticas del Ministerio de Energía y Minas. La proyección de cierre de 2026 en torno a RD$137,488 millones es una extrapolación del ritmo de ejecución del primer semestre publicada por prensa especializada, no una estimación oficial, y debe presentarse como tal.
Circulan también estimaciones de pérdidas eléctricas superiores al 40% y comparaciones regionales atribuidas a fuentes partidarias. No se incorporaron a esta nota: para las magnitudes centrales se utilizaron exclusivamente cifras de Digepres y del Ministerio de Energía y Minas. Si CRITERIO decide incluir la comparación regional, debe levantarla de fuente multilateral independiente.
Las cifras de deuda pública corresponden a Crédito Público, con la advertencia consignada en la entrega anterior sobre el efecto de la apreciación cambiaria en las series denominadas en dólares. La proporción de intereses sobre ingresos tributarios corresponde al presupuesto de 2026 y fue documentada en la primera entrega.
La lista de disparadores de rebaja procede del Informe de Riesgo País de la Secretaría Ejecutiva del Consejo Monetario Centroamericano correspondiente al segundo trimestre de 2026, que recoge los factores declarados por las agencias. Ese informe consigna la perspectiva de Fitch para República Dominicana como positiva; la revisión de la agencia de abril de 2026 la había situado en estable.
La descontinuación del Doing Business debe verificarse contra el comunicado del propio Banco Mundial antes de publicación.