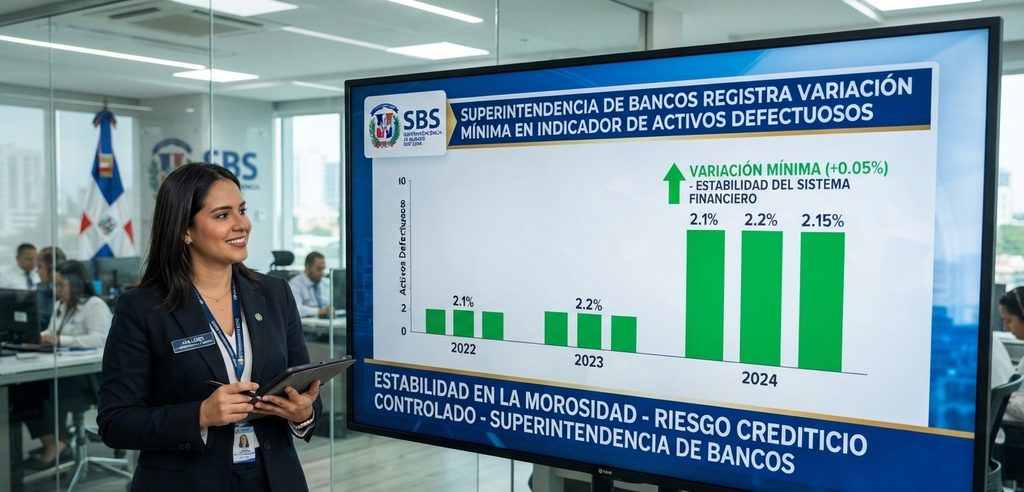
CRITERIO registró dos valores distintos para el indicador activos defectuosos netos / patrimonio neto de los bancos múltiples, correspondiente al período julio de 2026, publicado por la Superintendencia de Bancos de la República Dominicana. La primera captura arrojó -7.68 %; la última captura, realizada el 24 de agosto de 2026, registró -7.70 %. La diferencia entre ambos valores es de -0.02 puntos porcentuales.
Antes de extraer cualquier conclusión, conviene enumerar las explicaciones técnicas habituales para este tipo de divergencia:
- El valor inicial puede haber sido preliminar, sujeto a consolidación una vez que todas las entidades reportaron sus estados financieros.
- La fuente pudo aplicar una reclasificación de cartera o un ajuste contable que modifica el numerador o el denominador del cociente.
- Un cambio de metodología de cálculo —por ejemplo, en la definición de «activos defectuosos» o en la base del patrimonio— produciría una cifra distinta sin que el dato subyacente haya cambiado.
- Errores tipográficos en la carga del sistema, corregidos posteriormente, también generan este patrón.
El indicador mide qué proporción del patrimonio neto del sistema bancario está comprometida por activos defectuosos netos. Un valor negativo indica que los activos defectuosos netos superan el patrimonio neto en el múltiplo implícito, o bien que la métrica incorpora provisiones que convierten el saldo neto en negativo, dependiendo de la definición operativa que aplique la Superintendencia. CRITERIO no ha podido confirmar cuál de estas interpretaciones corresponde a la metodología oficial.
La Superintendencia de Bancos no ha publicado, hasta la fecha de esta nota, una fe de errata ni una nota metodológica que explique la variación. CRITERIO seguirá monitoreando la serie.
Qué significa esto en la práctica
El indicador activos defectuosos netos / patrimonio neto es una de las métricas que los analistas de riesgo sistémico utilizan para evaluar la capacidad del sistema bancario de absorber pérdidas con recursos propios. Un movimiento en este cociente, por pequeño que sea, puede alterar la lectura de solvencia del sistema si se toma como definitivo un valor que aún no lo es.
La diferencia entre -7.68 % y -7.70 % equivale a 0.02 puntos porcentuales. En términos absolutos, esa magnitud depende del valor del patrimonio neto agregado de los bancos múltiples, dato que CRITERIO no posee en esta serie y que debe consultarse directamente en los estados financieros publicados por la Superintendencia.
Cuando un dato financiero de supervisión aparece con dos valores distintos en el mismo período, los modelos automatizados de análisis de riesgo que consumen la fuente de manera directa pueden registrar una variación que no refleja un cambio real en la posición financiera del sistema. Esto aplica tanto a herramientas internas de instituciones financieras como a tableros de política pública.
El mecanismo es el siguiente: si un sistema descarga el valor el día de la primera publicación y otro lo descarga después del ajuste, ambos tendrán cifras distintas para el mismo período y la misma fuente, sin que ninguno esté usando un dato incorrecto en el momento de la descarga. La divergencia desaparece solo si la fuente emite una nota que documente el cambio y su razón.
Hasta que la Superintendencia aclare el origen de la variación, los dos valores coexisten en el historial de capturas de CRITERIO: -7.68 % (primera captura) y -7.70 % (última captura del 24 de agosto de 2026).