Recibir el boletín

Autor: Bernardo Read

  • Análisis El gasto público dominicano en educación y salud se mantiene por debajo del agregado regional en todos los años con dato (Banco Mundial, 2010-2023)

    CRITERIO · Análisis

    21 de septiembre de 2026 · Economía dominicana desde la óptica del inversionista · Fuente única: Banco Mundial, API de indicadores

    Esta pieza no depende de datos nuevos del día: el acervo de CRITERIO no registró observaciones nuevas ni revisadas, ni normas o documentos oficiales pendientes, desde la ejecución anterior. El contraste diario de las 95 series del Banco Mundial con la API del organismo, realizado el 21 de septiembre de 2026, confirmó valores idénticos a los almacenados. Sobre esa base verificada se examinan dos indicadores de gasto social para la República Dominicana y el agregado de América Latina y el Caribe (ALC): gasto público en educación y gasto público en salud, ambos en porcentaje del PIB.

    Todas las cifras proceden de observaciones capturadas el 20 de agosto de 2026 desde la API de indicadores del Banco Mundial, en revisión 1 (sin correcciones del organismo registradas). Los máximos, mínimos, promedios, brechas y posiciones se calcularon por script sobre las series completas almacenadas; ninguno abarca años anteriores a 2010, de modo que se trata de extremos del registro disponible, no de extremos históricos.

    Semáforo — Verde: dato consolidado, fuente de nivel 1 o 2, sin controversia. Ámbar: revisión reciente, fuente de nivel 3 o pendiente de verificación humana. Rojo: norma o relación sin determinar, o documento detectado aún no procesado; en esta pieza también se usa para vacíos del registro que condicionan la lectura.

    Tabla 1. Gasto público en educación y en salud, % del PIB, República Dominicana y agregado ALC, 2010-2023. Universo: no_aplica (verificación humana). Fuente: Banco Mundial, SE.XPD.TOTL.GD.ZS y SH.XPD.GHED.GD.ZS; captura 20/08/2026.

    AñoEducación RDEducación ALCBrecha educaciónSalud RDSalud ALCBrecha saludSemáforo
    20101,8873 %4,6003 %-2,7130 pp2,5192 %3,6520 %-1,1328 ppÁmbar
    20111,8793 %4,1494 %-2,2701 pp2,7290 %3,6438 %-0,9148 ppÁmbar
    2012sin dato4,7683 %—2,7692 %3,6424 %-0,8732 ppRojo
    20133,6282 %4,8786 %-1,2504 pp2,7838 %3,8164 %-1,0326 ppÁmbar
    20143,6224 %4,6906 %-1,0682 pp2,4670 %3,8877 %-1,4207 ppÁmbar
    20153,6040 %4,4475 %-0,8435 pp2,3746 %4,1545 %-1,7799 ppÁmbar
    20163,8505 %4,4141 %-0,5636 pp2,6700 %4,1603 %-1,4903 ppÁmbar
    20173,9203 %4,4077 %-0,4874 pp2,6084 %4,1852 %-1,5768 ppÁmbar
    20183,9285 %4,4615 %-0,5330 pp2,5789 %3,9815 %-1,4026 ppÁmbar
    20194,0428 %4,5107 %-0,4679 pp2,6645 %3,9891 %-1,3246 ppÁmbar
    20204,5177 %4,5349 %-0,0172 pp3,2552 %4,5713 %-1,3161 ppÁmbar
    20213,5804 %4,0872 %-0,5068 pp3,3635 %4,3562 %-0,9927 ppÁmbar
    20223,6109 %3,8613 %-0,2504 pp2,8155 %4,1519 %-1,3364 ppÁmbar
    20233,7606 %3,8196 %-0,0590 pp2,9476 %4,0528 %-1,1052 ppÁmbar

    Educación: discontinuidad en 2012 y brecha regional decreciente

    El gasto público dominicano en educación pasa de 1,8793 % del PIB en 2011 a 3,6282 % en 2013, un aumento de 1,7489 puntos porcentuales en dos años. El registro no contiene dato para 2012, por lo que el año exacto del cambio no puede determinarse con la información almacenada. Desde 2013 la serie oscila entre 3,5804 % (2021) y 4,5177 % (2020); este último es el máximo del registro. La mayor caída anual es de −0,9373 pp, de 2020 a 2021.

    En los 13 años con dato para ambas series, la cifra dominicana se sitúa por debajo del agregado ALC. La brecha pasa de −2,7130 pp en 2010 a −0,0590 pp en 2023; la menor distancia es −0,0172 pp, en 2020. El estrechamiento de los últimos años combina dos movimientos: la serie dominicana se mantiene entre 3,58 % y 3,76 % desde 2021, mientras el agregado ALC desciende desde 4,5349 % (2020) hasta 3,8196 % (2023), el mínimo de su registro.

    En 6 de los 14 años del registro, el valor del agregado ALC coincide exactamente con el de una sola economía de la región (Ecuador en 2010 y 2023; Uruguay en 2011; Colombia en 2013 y 2019; Nicaragua en 2021). Ese patrón es compatible con una agregación por mediana y no con un promedio ponderado, pero la metodología almacenada no lo declara. La interpretación de la brecha depende de ese punto.

    Salud: brecha persistente frente al agregado regional

    El gasto público dominicano en salud registra 2,9476 % del PIB en 2023. El máximo del registro es 3,3635 % (2021) y el mínimo 2,3746 % (2015); el promedio de los 14 años es 2,7533 %. El mayor aumento anual, +0,5907 pp, ocurre de 2019 a 2020, y la mayor caída, −0,5480 pp, de 2021 a 2022.

    La cifra dominicana es inferior al agregado ALC en los 14 años. La brecha promedio es de −1,2642 pp; la mayor, −1,7799 pp, corresponde a 2015 y la menor, −0,8732 pp, a 2012. En 2023 la diferencia es de −1,1052 pp. A diferencia de educación, en salud ningún valor del agregado coincide con el de una economía individual.

    Tabla 2. Hallazgos verificados por script sobre las series completas.

    IndicadorValor o hallazgoUniverso/EstadoFuenteFechaSemáforo
    Educación · RD · último dato3,7606 % del PIB en 2023; 7.ª posición entre 11 economías de la región con dato ese añono_aplica — verificación humanaBanco Mundial · «Gasto público en educación»2023Ámbar
    Educación · RD · máximo y mínimo del registroMáximo 4,5177 % (2020); mínimo 1,8793 % (2011); promedio 3,5256 % en 13 añosno_aplica — verificación humanaBanco Mundial · «Gasto público en educación»2010-2023Ámbar
    Educación · RD · discontinuidadDe 1,8793 % (2011) a 3,6282 % (2013): +1,7489 pp; el año 2012 no tiene dato en el registrono_aplica — verificación humana; año 2012 ausenteBanco Mundial · «Gasto público en educación»2011-2013Rojo
    Educación · RD · mayor caída anual−0,9373 pp de 2020 a 2021 (4,5177 % → 3,5804 %)no_aplica — verificación humanaBanco Mundial · «Gasto público en educación»2020-2021Ámbar
    Educación · brecha RD − ALCNegativa en 13 de 13 años comparables; mayor −2,7130 pp (2010), menor −0,0172 pp (2020); −0,0590 pp en 2023no_aplica — verificación humanaBanco Mundial · «Gasto público en educación»2010-2023Ámbar
    Educación · agregado ALCEn 6 de 14 años el valor del agregado coincide exactamente con el de una economía de la región (Ecuador 2010 y 2023, Uruguay 2011, Colombia 2013 y 2019, Nicaragua 2021)Método de agregación no declarado en el registroBanco Mundial · «Gasto público en educación»2010-2023Rojo
    Salud · RD · último dato2,9476 % del PIB en 2023; 11.ª posición entre 14 economías con dato (13.ª de 14 en 2022)no_aplica — verificación humanaBanco Mundial · «Gasto público en salud»2023Ámbar
    Salud · RD · máximo y mínimo del registroMáximo 3,3635 % (2021); mínimo 2,3746 % (2015); promedio 2,7533 % en 14 añosno_aplica — verificación humanaBanco Mundial · «Gasto público en salud»2010-2023Ámbar
    Salud · brecha RD − ALCNegativa en 14 de 14 años; promedio −1,2642 pp; mayor −1,7799 pp (2015), menor −0,8732 pp (2012); −1,1052 pp en 2023no_aplica — verificación humanaBanco Mundial · «Gasto público en salud»2010-2023Ámbar
    Educación + salud · brecha RD − ALCDe −3,8458 pp (2010) a −1,1642 pp (2023), la menor de los 13 años con ambos datos; suma 2023: RD 6,7082 % y ALC 7,8724 %no_aplica — verificación humana; suma de dos indicadoresBanco Mundial · «Gasto público en educación» y Banco Mundial · «Gasto público en salud»2010-2023Ámbar

    Ambos indicadores y posición relativa

    Si se suman ambos indicadores, la distancia entre la República Dominicana y el agregado regional se reduce de −3,8458 pp en 2010 a −1,1642 pp en 2023, la menor de los 13 años con los dos datos disponibles. En 2023 la suma es de 6,7082 % del PIB para la República Dominicana y de 7,8724 % para ALC. Esta suma combina dos indicadores cuyo universo no está registrado y cuya cobertura institucional puede diferir.

    En educación, la República Dominicana ocupa la 7.ª posición entre 11 economías con dato en 2023, frente a la 11.ª de 11 en 2010. En salud ocupa la 11.ª posición entre 14 en 2023 y la 13.ª entre 14 en 2022. El número de economías con dato varía entre años, en particular en educación, por lo que las posiciones de años distintos no son estrictamente comparables.

    Tabla 3. Posición de la República Dominicana entre las economías de la región con dato (de mayor a menor gasto). Panel de composición variable.

    IndicadorAñoPosición de RDFuenteSemáforo
    Educación201011.ª de 11Banco Mundial · «Gasto público en educación»Ámbar
    Educación20199.ª de 13Banco Mundial · «Gasto público en educación»Ámbar
    Educación20208.ª de 14Banco Mundial · «Gasto público en educación»Ámbar
    Educación202210.ª de 13Banco Mundial · «Gasto público en educación»Ámbar
    Educación20237.ª de 11Banco Mundial · «Gasto público en educación»Ámbar
    Salud201012.ª de 14Banco Mundial · «Gasto público en salud»Ámbar
    Salud201912.ª de 14Banco Mundial · «Gasto público en salud»Ámbar
    Salud202012.ª de 14Banco Mundial · «Gasto público en salud»Ámbar
    Salud202213.ª de 14Banco Mundial · «Gasto público en salud»Ámbar
    Salud202311.ª de 14Banco Mundial · «Gasto público en salud»Ámbar

    Advertencias metodológicas

    • Universo estadístico: las 30 series utilizadas tienen el campo universo_estadistico registrado como no_aplica. El nombre que el Banco Mundial asigna al indicador de salud se refiere al gasto interno del gobierno general; el de educación se refiere al gasto del gobierno sin especificar nivel. Mientras el universo no se verifique, estas cifras no deben compararse con las de presupuesto general, gobierno central o sector público no financiero publicadas por otros organismos.
    • Cobertura temporal: la serie dominicana de educación carece del año 2012; el agregado ALC y la serie dominicana de salud cubren 2010-2023 sin huecos. Ninguna de las cuatro series tiene dato para 2024 en el registro.
    • Agregado regional: el método de cálculo del agregado ALC no consta en la nota metodológica almacenada, que es idéntica para todas las series del Banco Mundial.

    Estado del acervo

    Tabla 4. Movimiento del acervo de CRITERIO al 21/09/2026.

    DocumentoValor o hallazgoEstadoFuenteFechaSemáforo
    Páginas oficiales bajo vigilancia (centinela)10 páginas de DGII, Hacienda, DIGECOG, DIGEPRES, DGCP y Aduanas; primera captura 20/09/2026, última 21/09/2026 10:30 UTC; 0 cambios detectadosActivasRegistro centinela de CRITERIO21/09/2026Verde
    Documentos detectados (vigilancia_documentos)0 registrosSin documentos pendientesRegistro de vigilancia de CRITERIO21/09/2026Ámbar
    Normas del acervo295 instrumentos; los 295 en estado sin_determinar; última captura 22/08/2026sin_determinarAcervo normativo de CRITERIO22/08/2026Rojo
    Observaciones nuevas o revisadas0 desde la ejecución anterior; última captura 24/08/2026; 24 observaciones con revision > 1 en todo el acervoSin movimientoAcervo de observaciones de CRITERIO21/09/2026Ámbar
    Contraste diario con el Banco Mundial95 series (7 indicadores × 15 economías o agregado): valores idénticos a los almacenados, sin períodos nuevos ni revisiones; 0 filas insertadasSin cambiosBanco Mundial · API de indicadores (actualización del organismo: 13/07/2026)21/09/2026Verde

    Resumen ejecutivo

    El gasto público dominicano en educación y en salud, medido por el Banco Mundial en porcentaje del PIB, se ubica por debajo del agregado de América Latina y el Caribe en todos los años con dato del período 2010-2023.

    En educación, la brecha se reduce de −2,7130 pp (2010) a −0,0590 pp (2023), en parte por el descenso del agregado regional desde 2020.

    En salud, la brecha se mantiene entre −0,8732 y −1,7799 pp, con −1,1052 pp en 2023.

    Tres aspectos ameritan mayor investigación: el universo estadístico de ambas series, registrado como no_aplica; el año 2012 ausente en la serie de educación, que coincide con el salto de 1,7489 pp; y el método de agregación del dato regional de educación, que en 6 de 14 años coincide con el valor de una economía individual.

    El contraste de 95 series con la API del Banco Mundial el 21 de septiembre de 2026 no mostró revisiones ni períodos nuevos. Las 295 normas del acervo continúan en estado sin_determinar.

    Fuentes

  • La presión tributaria dominicana alcanza su nivel más alto del registro 2010‑2024

    CRITERIO · Análisis

    20 de septiembre de 2026 · Serie editorial: la economía dominicana desde la óptica del inversionista

    Esta pieza se redacta en modo de análisis. La revisión de las tablas observaciones, normas, vigilancia_documentos y centinela del acervo de CRITERIO no arrojó registros nuevos ni revisados desde la ejecución anterior, ni documentos oficiales detectados y pendientes de procesar. En consecuencia, el cuerpo de la nota se construye sobre datos ya cargados y publicados, y no depende de información capturada hoy.

    El único movimiento estructural del día ocurre en la vigilancia: la tabla centinela, que hasta la ejecución anterior figuraba sin filas, registra diez páginas oficiales dominicanas con su primera captura fechada el 20 de septiembre de 2026. Ninguna acumula cambios todavía.

    El dato: 14,7034 % del PIB en 2024

    La serie criterio.bm.presion_tributaria.dom registra para 2024 un valor de 14,7034 % del PIB. Calculado sobre las quince observaciones almacenadas (2010 a 2024, todas con revision = 1), ese valor es el máximo único del registro: supera al segundo valor más alto, 14,5126 % de 2023, y está 2,4826 puntos porcentuales por encima del mínimo de la serie, 12,2208 % de 2010. La afirmación se limita al tramo almacenado; el acervo no contiene observaciones anteriores a 2010, de modo que no se trata de un máximo histórico sino del máximo del registro disponible.

    El gráfico 1 sitúa esa trayectoria junto a la del agregado regional. Las dos series comparten la caída de 2020 y el salto de 2021, y ambas terminan el registro en su propio valor más alto.

    Gráfico 1 · Presión tributaria, 2010-2024 (% del PIB)

    Ambas series alcanzan en 2024 el valor más alto de su propio registro almacenado.

    República Dominicana América Latina y el Caribe (agregado)

    12,012,513,013,514,014,515,020102012201420162018202020222024República Dominicana · 2010: 12,2208República Dominicana · 2011: 12,3149República Dominicana · 2012: 13,0523República Dominicana · 2013: 13,5309República Dominicana · 2014: 13,4195República Dominicana · 2015: 12,9465República Dominicana · 2016: 13,0122República Dominicana · 2017: 13,2406República Dominicana · 2018: 13,1860República Dominicana · 2019: 13,3508República Dominicana · 2020: 12,5073República Dominicana · 2021: 14,3635República Dominicana · 2022: 13,9061República Dominicana · 2023: 14,5126República Dominicana · 2024: 14,7034América Latina y el Caribe · 2010: 13,0545América Latina y el Caribe · 2011: 13,5443América Latina y el Caribe · 2012: 13,2331América Latina y el Caribe · 2013: 13,2210América Latina y el Caribe · 2014: 13,1385América Latina y el Caribe · 2015: 13,6689América Latina y el Caribe · 2016: 13,7229América Latina y el Caribe · 2017: 13,3929América Latina y el Caribe · 2018: 13,4952América Latina y el Caribe · 2019: 13,4567América Latina y el Caribe · 2020: 13,1127América Latina y el Caribe · 2021: 13,9526América Latina y el Caribe · 2022: 14,2729América Latina y el Caribe · 2023: 14,0558América Latina y el Caribe · 2024: 14,7177Am. Latina y Caribe14,7177 %Rep. Dominicana14,7034 %% del PIB

    Fuente: Banco Mundial — API de indicadores, documento «Presión tributaria» (data.worldbank.org/indicator/GC.TAX.TOTL.GD.ZS), captura del 20 de agosto de 2026, acervo CRITERIO. Universo estadístico almacenado como no_aplica: marcado para verificación humana.

    Ver los datos de la gráfica en tabla
    PeríodoRep. DominicanaAm. Latina y Caribe
    201012,220813,0545
    201112,314913,5443
    201213,052313,2331
    201313,530913,2210
    201413,419513,1385
    201512,946513,6689
    201613,012213,7229
    201713,240613,3929
    201813,186013,4952
    201913,350813,4567
    202012,507313,1127
    202114,363513,9526
    202213,906114,2729
    202314,512614,0558
    202414,703414,7177

    Una brecha que se cierra por arriba

    El agregado América Latina y el Caribe alcanza en 2024 su propio máximo del registro, 14,7177 % del PIB. La diferencia entre la República Dominicana y ese agregado es de −0,0143 puntos porcentuales, la separación más estrecha en valor absoluto de las quince observaciones comparables: el país converge al agregado por la vía de subir al mismo tiempo que él, no por acercarse a un agregado estable. En 2011 esa diferencia había sido de −1,2294 puntos, la más amplia del registro.

    Gráfico 2 · Diferencia entre la República Dominicana y el agregado regional (puntos porcentuales del PIB)

    La diferencia de 2024, −0,0143 pp, es la más estrecha en valor absoluto de las quince observaciones comparables.

    Rep. Dominicana por encima del agregado Rep. Dominicana por debajo del agregado

    -1,0-0,50,51,02010: −0,8337 pp20102011: −1,2294 pp2012: −0,1808 pp20122013: +0,3099 pp2014: +0,2810 pp20142015: −0,7224 pp2016: −0,7107 pp20162017: −0,1523 pp2018: −0,3092 pp20182019: −0,1059 pp2020: −0,6054 pp20202021: +0,4109 pp2022: −0,3668 pp20222023: +0,4568 pp2024: −0,0143 pp20240−1,2294+0,4568−0,0143

    Fuente: Banco Mundial — API de indicadores, documento «Presión tributaria» (data.worldbank.org/indicator/GC.TAX.TOTL.GD.ZS), captura del 20 de agosto de 2026, acervo CRITERIO. Universo estadístico almacenado como no_aplica: marcado para verificación humana.

    Ver los datos de la gráfica en tabla
    PeríodoDiferencia (pp)
    2010−0,8337
    2011−1,2294
    2012−0,1808
    2013+0,3099
    2014+0,2810
    2015−0,7224
    2016−0,7107
    2017−0,1523
    2018−0,3092
    2019−0,1059
    2020−0,6054
    2021+0,4109
    2022−0,3668
    2023+0,4568
    2024−0,0143

    El nivel y el movimiento

    Entre los diez universos nacionales con observación de 2024, la República Dominicana ocupa el séptimo lugar por nivel de presión tributaria, prácticamente sobre la línea del agregado regional. La comparación no es homogénea en cobertura: Perú, Ecuador, Jamaica y Honduras carecen de observación para 2024 y quedan fuera del gráfico 3 en lugar de mezclarse con cifras de otro año.

    Gráfico 3 · Nivel de presión tributaria en 2024 (% del PIB)

    Solo se incluyen los universos con observación de 2024. Perú, Ecuador, Jamaica y Honduras quedan fuera por falta de dato en ese período.

    05101520El Salvador: 21,7960El Salvador21,7960Nicaragua: 20,0901Nicaragua20,0901Chile: 18,2646Chile18,2646Uruguay: 17,8620Uruguay17,8620Colombia: 15,2200Colombia15,2200México: 14,8241México14,8241Am. Latina y el Caribe (agregado): 14,7177Am. Latina y el Caribe (agregado)14,7177República Dominicana: 14,7034República Dominicana14,7034Costa Rica: 13,4598Costa Rica13,4598Guatemala: 11,6300Guatemala11,6300Panamá: 7,1776Panamá7,1776

    Fuente: Banco Mundial — API de indicadores, documento «Presión tributaria» (data.worldbank.org/indicator/GC.TAX.TOTL.GD.ZS), captura del 20 de agosto de 2026, acervo CRITERIO. Universo estadístico almacenado como no_aplica: marcado para verificación humana.

    Ver los datos de la gráfica en tabla
    Universo2024 (% del PIB)
    El Salvador21,7960
    Nicaragua20,0901
    Chile18,2646
    Uruguay17,8620
    Colombia15,2200
    México14,8241
    América Latina y el Caribe14,7177
    República Dominicana14,7034
    Costa Rica13,4598
    Guatemala11,6300
    Panamá7,1776

    Universos sin observación de 2024 — no comparables con las cifras del año

    UniversoÚltimo valor almacenadoCoberturaFuenteFecha de capturaSemáforo
    Perú15,9189 (2021)2010-2021, 12 obs. — sin 2022-2024Banco Mundial — Presión tributaria2026-08-20Rojo
    Ecuador13,0892 (2022)2013-2022, 10 obs. — sin 2023-2024Banco Mundial — Presión tributaria2026-08-20Rojo
    Jamaica23,6737 (2020)2010-2020, 11 obs. — sin 2021-2024Banco Mundial — Presión tributaria2026-08-20Rojo
    Honduras15,0661 (2020)2010-2015 y 2020, 7 obs. — serie discontinuaBanco Mundial — Presión tributaria2026-08-20Rojo

    Nivel y movimiento no coinciden. Entre 2020 y 2024 la serie dominicana sube 2,1961 puntos porcentuales: el tercer aumento mayor entre los once universos con observación en ambos extremos, por detrás de El Salvador (3,4052) y Nicaragua (3,0792), y por delante de Chile (2,0724) y del propio agregado regional (1,6050). Dos universos retroceden en ese lapso: Uruguay (−0,6906) y Panamá (−1,0922). El gráfico 4 cruza ambas dimensiones.

    Gráfico 4 · Nivel de 2024 frente al cambio acumulado desde 2020

    Cada punto es un universo del acervo con observación en 2020 y en 2024. La línea horizontal marca el cero: por debajo, la presión tributaria retrocedió en el cuatrienio.

    República Dominicana América Latina y el Caribe (agregado) Resto de universos del acervo

    101520-1,00,0+1,0+2,0+3,0El Salvador · nivel 21,7960 % del PIB · cambio +3,4052 ppEl SalvadorNicaragua · nivel 20,0901 % del PIB · cambio +3,0792 ppNicaraguaChile · nivel 18,2646 % del PIB · cambio +2,0724 ppChileUruguay · nivel 17,8620 % del PIB · cambio −0,6906 ppUruguayColombia · nivel 15,2200 % del PIB · cambio +1,1748 ppColombiaMéxico · nivel 14,8241 % del PIB · cambio +0,9266 ppMéxicoAmérica Latina y el Caribe · nivel 14,7177 % del PIB · cambio +1,6050 ppRep. Dominicana · nivel 14,7034 % del PIB · cambio +2,1961 ppRep. DominicanaCosta Rica · nivel 13,4598 % del PIB · cambio +1,3019 ppCosta RicaGuatemala · nivel 11,6300 % del PIB · cambio +1,6749 ppGuatemalaPanamá · nivel 7,1776 % del PIB · cambio −1,0922 ppPanamáNivel en 2024 (% del PIB)Cambio 2020-2024 (pp)

    Fuente: Banco Mundial — API de indicadores, documento «Presión tributaria» (data.worldbank.org/indicator/GC.TAX.TOTL.GD.ZS), captura del 20 de agosto de 2026, acervo CRITERIO. Universo estadístico almacenado como no_aplica: marcado para verificación humana.

    Ver los datos de la gráfica en tabla
    UniversoNivel 2024 (% del PIB)Cambio 2020-2024 (pp)
    El Salvador21,7960+3,4052
    Nicaragua20,0901+3,0792
    Chile18,2646+2,0724
    Uruguay17,8620−0,6906
    Colombia15,2200+1,1748
    México14,8241+0,9266
    América Latina y el Caribe14,7177+1,6050
    República Dominicana14,7034+2,1961
    Costa Rica13,4598+1,3019
    Guatemala11,6300+1,6749
    Panamá7,1776−1,0922

    Lo que la cifra no dice

    El campo universo_estadistico de las 105 series del Banco Mundial almacenadas en el acervo viene rotulado como no_aplica. El indicador se publica bajo el título «Presión tributaria» y la nota metodológica almacenada se limita a advertir que los valores se revisan periódicamente y que CRITERIO conserva cada versión publicada. Con esa información, el acervo no permite afirmar si las cifras corresponden al gobierno central, al presupuesto general, al sector público no financiero o al sector público consolidado. La cuestión queda marcada para verificación humana y ninguna de las cifras de esta nota se compara con series de otras fuentes mientras no se resuelva.

    Por la misma razón, la diferencia frente al agregado regional se presenta como diferencia entre dos series de un mismo organismo y un mismo indicador, no como comparación entre universos declarados.

    Vigilancia y fuentes internacionales

    La consulta del día a la API del Banco Mundial no devolvió período nuevo ni valor distinto para ninguna de las series almacenadas, comportamiento esperable en un indicador de periodicidad anual capturado por última vez el 20 de agosto de 2026. No se insertó ninguna observación.

    En dos de los siete indicadores, el código que consulta la rutina de actualización diaria no coincide con el que documenta el acervo en observaciones.documento_url: la rutina apunta a PIB per cápita en paridad de poder adquisitivo (NY.GDP.PCAP.PP.CD) y a gasto corriente total en salud (SH.XPD.CHEX.GD.ZS), mientras que las observaciones almacenadas proceden de PIB per cápita en dólares corrientes (NY.GDP.PCAP.CD) y de gasto público en salud (SH.XPD.GHED.GD.ZS), códigos que sí concuerdan con el nombre y la unidad de cada serie. La verificación se hizo contra los códigos documentados en el acervo y no se insertó nada bajo los otros dos; queda pendiente decidir cuál de las dos referencias se corrige.

    Actualización de fuentes internacionales — Banco Mundial, consulta del 20 de septiembre de 2026

    Indicador internoResultado de la consultaUniverso/EstadoFuenteFechaSemáforo
    Los siete indicadores criterio.bm.*Ningún período avanzó y ningún valor cambió respecto de lo almacenado; 0 observaciones insertadasuniverso_estadistico rotulado no_aplica en las 105 series — verificación humanaBanco Mundial — API de indicadores2026-09-20Ámbar
    Códigos que sí concuerdan con el acervoFP.CPI.TOTL.ZG, SP.POP.TOTL, SE.XPD.TOTL.GD.ZS, GC.TAX.TOTL.GD.ZS, GC.DOD.TOTL.GD.ZSConcordancia confirmada valor por valorContraste entre observaciones.documento_url y la consulta del día2026-09-20Ámbar
    Correspondencia de códigos — PIB per cápita y saludEl código consultado por la rutina diaria (NY.GDP.PCAP.PP.CD y SH.XPD.CHEX.GD.ZS) no es el que documenta el acervo (NY.GDP.PCAP.CD y SH.XPD.GHED.GD.ZS)Relación no confirmada — no se insertó ninguna observación bajo los códigos en discrepanciaContraste entre observaciones.documento_url y la consulta del día2026-09-20Rojo

    Páginas oficiales incorporadas a la vigilancia (primera captura 2026-09-20)

    OrganismoMateriaDirección vigiladaCambios acumuladosSemáforo
    DGIIAvisosdgii.gov.do/noticias/avisos0Verde
    DGIINormativa — normas generalesdgii.gov.do/legislacion/normasGenerales0Verde
    DGIINormativa — resolucionesdgii.gov.do/legislacion/resoluciones0Verde
    Ministerio de HaciendaAvisoshacienda.gob.do/noticias0Verde
    Ministerio de HaciendaNormativa — marco legalhacienda.gob.do/marco-legal0Verde
    Dirección General de AduanasAvisosaduanas.gob.do/noticias0Verde
    Dirección General de AduanasNormativaaduanas.gob.do/normativas0Verde
    DGCPNormativadgcp.gob.do/documentos0Verde
    DIGEPRESAvisosdigepres.gob.do/publicaciones0Verde
    DIGECOGAvisosdigecog.gob.do/publicaciones0Verde

    Estado del acervo al 20 de septiembre de 2026

    Indicador/DocumentoValor o hallazgoUniverso/EstadoFuenteFechaSemáforo
    Observaciones (tabla observaciones)39.699 filas; 0 nuevas o revisadas desde la ejecución anteriorAcervo interno · captura más reciente 2026-08-24Proyecto Supabase «criterio»2026-08-24Verde
    Observaciones con revision > 124 filas corregidas por el organismo emisorPendiente de verificación humana caso por casoProyecto Supabase «criterio»2026-08-24Ámbar
    Normas (tabla normas)295 instrumentos; 0 en estado vigente295 en estado sin_determinarProyecto Supabase «criterio»2026-08-22Rojo
    Vigilancia documental (vigilancia_documentos)0 filas; 0 documentos sin procesarAusencia de captura, no ausencia de publicaciones oficialesProyecto Supabase «criterio»2026-09-20Rojo
    Centinela de páginas oficiales (centinela)10 páginas activas; 0 cambios acumulados; ultimo_cambio nulo en las 10Línea base establecida el 20-09; extracto vacío en las 10 filasProyecto Supabase «criterio»2026-09-20Verde

    Cuestiones abiertas

    Cuestiones abiertas que requieren verificación humana antes de publicar

    AsuntoHallazgoEstadoFuenteFechaSemáforo
    Universo estadístico de las series del Banco MundialLas 105 series criterio.bm.* almacenan universo_estadistico = no_aplicaSin determinar — no se atribuye universo por inferenciaProyecto Supabase «criterio», tabla series2026-09-20Rojo
    Correspondencia de códigos del Banco MundialDos de siete indicadores de la rutina de actualización apuntan a códigos distintos de los documentados en el acervoNo confirmada — sin inserciones bajo los códigos en discrepanciaContraste acervo/API2026-09-20Rojo
    Estado normativo del acervoLos 295 instrumentos permanecen en sin_determinar; ninguno se presenta como vigenteSin determinarProyecto Supabase «criterio», tabla normas2026-08-22Rojo
    Serie de tipo de cambio RD$/USD (arrastre)La serie rotulada compra supera a la rotulada venta en 189 de 235 meses (80,4 %)Incompatible con un par comprador-vendedor; pendiente de contraste con la publicación originalProyecto Supabase «criterio», series BCRD2026-09-17Rojo
    Cartera de créditos por sector económico (arrastre)La serie mensual no se comporta como un saldo: variación mensual media absoluta 13,5614 %, razón máximo/mínimo 3,3599 vecesPendiente de contraste con la Superintendencia de BancosProyecto Supabase «criterio», series SB2026-09-19Rojo

    Resumen ejecutivo

    • La presión tributaria de la República Dominicana registrada en el acervo alcanza en 2024 su valor más alto del tramo 2010-2024: 14,7034 % del PIB, por encima de 14,5126 % de 2023 y 2,4826 puntos porcentuales sobre el mínimo de 2010.
    • El agregado de América Latina y el Caribe también marca su máximo del registro, 14,7177 %, de modo que la diferencia entre el país y la región queda en −0,0143 puntos porcentuales, la más estrecha de las quince observaciones comparables.
    • Entre 2020 y 2024 la serie dominicana sube 2,1961 puntos porcentuales, el tercer aumento mayor entre los once universos con observación en ambos extremos.
    • .

    Todas las cifras proceden del acervo del proyecto CRITERIO. Indicador «Presión tributaria», Banco Mundial — API de indicadores (data.worldbank.org/indicator/GC.TAX.TOTL.GD.ZS), captura del 20 de agosto de 2026, 201 observaciones sobre 15 universos. Estado del acervo y vigilancia consultados el 20 de septiembre de 2026. Los valores se reproducen con cuatro decimales, tal como están almacenados. Cada gráfica lleva debajo su tabla de datos desplegable.

  • El crédito bancario dominicano cambia de destino: energía, minería e inmobiliario ganan peso frente al consumo y la vivienda (SB, 2020-2026)

    Análisis

    El crédito bancario dominicano cambia de destino: energía, minería e inmobiliario ganan peso frente al consumo y la vivienda (SB, 2020-2026)

    CRITERIO · 2026-09-19 · Elaborado sobre 1.463 observaciones de 19 series sectoriales de la Superintendencia de Bancos, período 2020-01 a 2026-05.

    Nota metodológica y de universo. Las 19 series proceden de la API de la Superintendencia de Bancos (documento: Superintendencia de Bancos · Cartera de créditos por sector económico, https://desarrollador.sb.gob.do/, captura 2026-08-23). Su campo universo_estadistico está rotulado, mientras que la nota metodológica almacenada declara que la serie se construye agregando los registros devueltos por la API por tipo de entidad.

    Las cifras se expresan en miles de millones de RD$ (MMM RD$) y en porcentaje del agregado de los 19 sectores. Las ventanas anuales corren de junio a mayo, de modo que la última —2025-26— termina en el último mes disponible, mayo de 2026.

    1. Composición sectorial del crédito, seis ventanas anuales

    Participación de cada sector en el agregado de los 19, en porcentaje. Todas las filas se marcan en ámbar por la discrepancia de universo señalada arriba.

    Sector (etiqueta almacenada)2020-212021-222022-232023-242024-252025-26MMM RD$ 2025-26Semáforo
    a agricultura ganaderia caza y silvicult1,88371,63801,64561,79291,97641,4845236,06Ámbar
    b pesca0,02100,01620,01780,01850,01850,01462,32Ámbar
    c explotacion de minas y canteras0,18490,24470,27980,37720,56140,9591152,51Ámbar
    d industria manufacturera6,88276,68167,15907,11796,80727,12151 132,40Ámbar
    e suministro de electricidad gas vapor y2,51982,08291,88422,40563,42535,7359912,06Ámbar
    f construccion5,77915,44085,19646,50576,27517,22651 149,09Ámbar
    g comercio al por mayor y al por menor;13,019112,328712,518813,359414,002712,47881 984,26Ámbar
    h alojamiento y servicios de comida5,01185,87705,64455,55775,41136,1962985,27Ámbar
    i transporte y almacenamiento2,63432,46842,19112,20912,44572,5379403,55Ámbar
    j actividades financieras y de seguro3,80864,22774,98294,21072,95942,6497421,33Ámbar
    k actividades inmobiliarias alquiler y a5,46095,23665,34085,67645,84126,88391 094,61Ámbar
    l administracion publica y defensa: plan1,67781,79481,00201,09750,92520,6929110,18Ámbar
    m ensenanza0,48870,51560,46240,39610,29250,337353,63Ámbar
    n servicios sociales y relacionados con1,19291,15321,23371,26101,21991,1781187,34Ámbar
    o otras actividades de servicios comunit1,77471,56641,69451,79701,74041,5471246,01Ámbar
    p actividades de los hogares en calidad0,59830,58930,57370,75710,94860,8158129,72Ámbar
    q actividades de organizaciones y organo0,07630,06300,05000,04590,07740,191230,40Ámbar
    y consumo de bienes y servicios26,612226,700927,508625,096628,808924,89093 957,93Ámbar
    z compra y remodelacion de viviendas20,373421,374220,614120,317716,262917,05802 712,41Ámbar
    Total 19 sectores100,0000100,0000100,0000100,0000100,0000100,000015 901,08Ámbar

    Agregado por ventana, en MMM RD$: 2020-21 8 792,17 · 2021-22 9 991,81 · 2022-23 11 124,25 · 2023-24 12 320,04 · 2024-25 13 385,29 · 2025-26 15 901,08.

    2. Dinámica por sector: monto y reasignación

    Monto de la última ventana, crecimiento acumulado frente a la primera y variación respecto de la ventana inmediata anterior.

    Sector (etiqueta almacenada)MMM RD$ 2025-26Veces vs. 2020-21Var. vs. 2024-25Participación 2025-26Semáforo
    c explotacion de minas y canteras152,519,3795+102,9678 %0,9591 %Ámbar
    q actividades de organizaciones y organo30,404,5306+193,4363 %0,1912 %Ámbar
    e suministro de electricidad gas vapor y912,064,1169+98,9313 %5,7359 %Ámbar
    p actividades de los hogares en calidad129,722,4662+2,1659 %0,8158 %Ámbar
    k actividades inmobiliarias alquiler y a1 094,612,2798+39,9990 %6,8839 %Ámbar
    f construccion1 149,092,2615+36,8062 %7,2265 %Ámbar
    h alojamiento y servicios de comida985,272,2360+36,0269 %6,1962 %Ámbar
    d industria manufacturera1 132,401,8713+24,2798 %7,1215 %Ámbar
    n servicios sociales y relacionados con187,341,7862+14,7284 %1,1781 %Ámbar
    i transporte y almacenamiento403,551,7424+23,2703 %2,5379 %Ámbar
    g comercio al por mayor y al por menor;1 984,261,7335+5,8667 %12,4788 %Ámbar
    y consumo de bienes y servicios3 957,931,6916+2,6392 %24,8909 %Ámbar
    o otras actividades de servicios comunit246,011,5766+5,6064 %1,5471 %Ámbar
    z compra y remodelacion de viviendas2 712,411,5142+24,6031 %17,0580 %Ámbar
    a agricultura ganaderia caza y silvicult236,061,4253−10,7692 %1,4845 %Ámbar
    j actividades financieras y de seguro421,331,2582+6,3642 %2,6497 %Ámbar
    b pesca2,321,2541−6,4516 %0,0146 %Ámbar
    m ensenanza53,631,2481+36,9860 %0,3373 %Ámbar
    l administracion publica y defensa: plan110,180,7469−11,0232 %0,6929 %Ámbar

    Administración pública y defensa es el único de los 19 sectores cuyo monto en la ventana 2025-26 es inferior al de 2020-21 (0,7469 veces).

    3. Máximos y mínimos verificados sobre el registro completo

    Cada afirmación de máximo o mínimo se comprobó por script sobre las seis ventanas anuales completas. El registro comienza en 2020-01: ningún extremo aquí señalado es histórico.

    SectorHallazgoContexto verificadoSemáforo
    Suministro de electricidad, gas y vapor5,7359 % del crédito sectorial en 2025-26Máximo único de las seis ventanas; mínimo 1,8842 % en 2022-23Ámbar
    Explotación de minas y canteras0,9591 % en 2025-26Máximo único de las seis ventanas; mínimo 0,1849 % en 2020-21Ámbar
    Construcción7,2265 % en 2025-26Máximo único de las seis ventanas; mínimo 5,1964 % en 2022-23Ámbar
    Actividades inmobiliarias, alquiler y act. empresariales6,8839 % en 2025-26Máximo único de las seis ventanas; mínimo 5,2366 % en 2021-22Ámbar
    Alojamiento y servicios de comida6,1962 % en 2025-26Máximo único de las seis ventanas; mínimo 5,0118 % en 2020-21Ámbar
    Consumo de bienes y servicios24,8909 % en 2025-26Mínimo único de las seis ventanas; máximo 28,8089 % en 2024-25Ámbar
    Actividades financieras y de seguro2,6497 % en 2025-26Mínimo único de las seis ventanas; máximo 4,9829 % en 2022-23Ámbar
    Administración pública y defensa0,6929 % en 2025-26Mínimo único de las seis ventanas; máximo 1,7948 % en 2021-22Ámbar
    Agricultura, ganadería, caza y silvicultura1,4845 % en 2025-26Mínimo único de las seis ventanas; máximo 1,9764 % en 2024-25Ámbar
    Compra y remodelación de viviendas17,0580 % en 2025-26Por encima del mínimo de 16,2629 % (2024-25); máximo 21,3742 % en 2021-22Ámbar

    4. Integridad de la serie mensual

    Estadísticos descriptivos del propio acervo almacenado. Son verificables sin supuestos sobre el universo y se marcan en verde; la conclusión que de ellos se sigue —que la serie mensual no es utilizable como medida de saldo— queda marcada en ámbar para verificación humana.

    MedidaValorAlcanceSemáforo
    Variación mensual del agregado de los 19 sectoresMedia de la variación absoluta 13,5614 %; mediana 9,0302 %Serie mensual almacenada, 77 meses (2020-01 a 2026-05)Verde
    Mayor alza mensual del agregado+131,6670 % en 2024-03Frente al mes inmediato anteriorVerde
    Mayor caída mensual del agregado−41,0496 % en 2024-02Frente al mes inmediato anteriorVerde
    Meses con variación absoluta superior a 20 %15 de 76 variacionesIncompatible con el comportamiento de un saldo de carteraÁmbar
    Razón entre el mes máximo y el mínimo3,3599 veces (1.549,6502 MMM RD$ en 2025-08 frente a 461,2238 MMM RD$ en 2024-02)Rango del agregado mensual almacenadoVerde
    Variación de la suma móvil de 12 mesesMedia de la variación absoluta 1,3851 %; máximo 7,0150 %La agregación anual estabiliza la serie y es la base de este análisisVerde

    5. Vigilancia normativa y documental

    ElementoEstadoConsecuencia editorialSemáforo
    Acervo normativo295 instrumentos en estado sin_determinarNinguna relación de vigencia, derogación o modificación está confirmada; no se presenta ninguna norma como derecho vigenteRojo
    vigilancia_documentos0 filas; 0 documentos sin procesarAusencia de captura, no ausencia de publicaciones oficialesRojo
    centinela0 filasNinguna página oficial bajo vigilancia activaRojo
    Par comprador-vendedor RD$/USD (arrastre)La serie rotulada compra supera a la rotulada venta en 189 de 235 meses (80,4 %)Hallazgo abierto desde el 18/09; requiere contraste con la publicación original del BCRD antes de cualquier uso comparativoRojo

    Resumen ejecutivo

    1. Entre la ventana anual junio-2020/mayo-2021 y la ventana junio-2025/mayo-2026, el crédito sectorial agregado que reporta la Superintendencia de Bancos pasó de 8.792,17 a 15.901,08 miles de millones de RD$, un aumento de 1,8086 veces; la última ventana creció 18,7951 % sobre la anterior.
    2. La composición se desplazó hacia los sectores intensivos en capital fijo. Suministro de electricidad, gas y vapor alcanzó 5,7359 % del total, minería 0,9591 %, construcción 7,2265 % e inmobiliario 6,8839 %: los cuatro son máximos únicos de las seis ventanas disponibles.
    3. El desplazamiento tiene contrapartida. Consumo de bienes y servicios cayó a 24,8909 % y actividades financieras a 2,6497 %, ambos mínimos únicos del registro; administración pública descendió a 0,6929 %, también mínimo, y es el único de los 19 sectores cuyo monto es menor que el de 2020-21 (0,7469 veces).
    4. Vivienda se recupera en monto (+24,6031 % interanual) pero no recupera participación: 17,0580 %, todavía lejos del 21,3742 % de 2021-22.
    5. Tres advertencias condicionan el uso de estas cifras. Primera: el campo universo estadistico de las 19 series está rotulado entidad individual, mientras que la nota metodológica declara una agregación por tipo de entidad; la etiqueta y el contenido no coinciden y la discrepancia no se resuelve con los datos almacenados.
    6. Segunda: la serie mensual no se comporta como un saldo de cartera —varía 13,5614 % en promedio de un mes a otro, con un alza de 131,6670 % en 2024-03 y una caída de 41,0496 % en 2024-02—, por lo que todo el análisis se construye sobre sumas móviles de doce meses, cuya variación media es de 1,3851 %.
    7. Tercera: el registro empieza en 2020-01, de modo que ningún máximo o mínimo aquí señalado puede calificarse de histórico; todos se refieren a las seis ventanas anuales disponibles.
    8. Conviene contrastar con la fuente original tres puntos: si las cifras corresponden a saldos o a desembolsos, qué entidades cubre cada mes y por qué el mes 2024-02 reporta menos de un tercio del máximo de la serie.

    Fuente única de esta nota: proyecto CRITERIO, tablas observaciones, series, fuentes, normas, vigilancia_documentos y centinela. Documento de origen de las cifras sectoriales: Superintendencia de Bancos · Cartera de créditos por sector económico (https://desarrollador.sb.gob.do/), captura 2026-08-23. Última captura de observaciones en el acervo: 2026-08-24. Sin registros nuevos ni revisados desde la ejecución anterior.

  • Quince años de posición de inversión internacional: el saldo externo neto de la República Dominicana, 2010-2025

    CRITERIO · Dominicana  ·  16 de septiembre de 2026

    Análisis

    Serie trimestral completa de activos y pasivos externos del Banco Central. Pieza elaborada sobre datos ya publicados en la base; no depende de registros nuevos del día.

    Universo estadístico. Todas las cifras de esta nota corresponden al sector externo del conjunto de la economía (posición de inversión internacional y balanza de pagos, metodología MBP6/BP6 del Banco Central de la República Dominicana). No son cifras de gobierno central, de presupuesto general, del SPNF ni del sector público consolidado, y no deben compararse con ellas. El campo universo_estadistico de estas series figura en la base como no_aplica; la declaración anterior proviene de la naturaleza de la fuente y no de un valor registrado, por lo que queda señalada para verificación humana.

    1. Posición de inversión internacional neta, cierres de año

    La posición de inversión internacional neta (PIIN) es la diferencia entre los activos externos y los pasivos externos de la economía. Un valor negativo indica que los pasivos frente al resto del mundo superan los activos frente al resto del mundo. La tabla recoge los cierres del cuarto trimestre de cada año; todas las observaciones están en revision = 1, es decir, ninguna ha sido corregida por el organismo emisor desde su captura.

    Tabla 1 · Activos, pasivos y posición neta al cierre de cada año. Cifras en USD millones.
    IndicadorValor o hallazgoActivosPasivosPIINVar. anual PIINUniverso/EstadoFechaSemáforo
    PIIN 2010-Q4Punto de partida de la serie10.506,038.026,2−27.520,2—Sector externo · rev. 12010-Q4Verde
    PIIN 2011-Q4Cobertura activos/pasivos 25,5 %10.752,342.110,4−31.358,1−3.837,9Sector externo · rev. 12011-Q4Verde
    PIIN 2012-Q4—11.852,048.252,1−36.400,1−5.042,0Sector externo · rev. 12012-Q4Verde
    PIIN 2013-Q4—12.968,052.275,0−39.307,0−2.906,9Sector externo · rev. 12013-Q4Verde
    PIIN 2014-Q4—13.790,855.869,5−42.078,7−2.771,7Sector externo · rev. 12014-Q4Verde
    PIIN 2015-Q4—13.458,356.921,8−43.463,5−1.384,8Sector externo · rev. 12015-Q4Verde
    PIIN 2016-Q4—14.923,961.407,7−46.483,8−3.020,3Sector externo · rev. 12016-Q4Verde
    PIIN 2017-Q4Cobertura mínima de la serie (23,0 %); mayor deterioro anual hasta esa fecha15.408,367.012,4−51.604,1−5.120,3Sector externo · rev. 12017-Q4Verde
    PIIN 2018-Q4—18.251,970.893,5−52.641,6−1.037,5Sector externo · rev. 12018-Q4Verde
    PIIN 2019-Q4—20.951,477.377,1−56.425,7−3.784,1Sector externo · rev. 12019-Q4Verde
    PIIN 2020-Q4Primer cierre de año con cobertura por encima de 30 %26.859,786.364,5−59.504,8−3.079,1Sector externo · rev. 12020-Q4Verde
    PIIN 2021-Q4Menor deterioro anual de la serie30.059,390.571,8−60.512,5−1.007,7Sector externo · rev. 12021-Q4Verde
    PIIN 2022-Q4Cobertura máxima de la serie en 2022-Q2: 36,1 %32.424,494.351,9−61.927,5−1.415,0Sector externo · rev. 12022-Q4Verde
    PIIN 2023-Q4Mayor deterioro anual de la serie36.227,5105.723,8−69.496,3−7.568,8Sector externo · rev. 12023-Q4Verde
    PIIN 2024-Q4—38.042,8112.640,4−74.597,6−5.101,2Sector externo · rev. 12024-Q4Verde
    PIIN 2025-Q4Último dato disponible en la base43.926,0122.876,7−78.950,7−4.353,2Sector externo · rev. 12025-Q4Verde

    Fuente: Banco Central de la República Dominicana, «BCRD · Posición de inversión internacional», datos abiertos — bancentral.gov.do/a/d/5059-datos-abiertos. Series criterio.bcrd.posicion_externa.ia_bp6_usd y criterio.bcrd.posicion_externa.il_bp6_usd, periodicidad trimestral, 61 observaciones cada una (2010-Q4 a 2025-Q4), captura del 20 de agosto de 2026, fuente de nivel 2 en el catálogo. La PIIN y las variaciones anuales son diferencias aritméticas calculadas por CRITERIO a partir de esas dos series; el organismo no publica el neto como serie independiente en esta captura.

    2. Lectura de los quince años

    2.1 Los dos lados crecen; el neto se amplía

    Entre 2010-Q4 y 2025-Q4 los activos externos pasaron de 10.506,0 a 43.926,0 millones de dólares —multiplicados por 4,18, equivalentes a una tasa compuesta anual de 10,01 %— y los pasivos externos de 38.026,2 a 122.876,7 millones —multiplicados por 3,23, tasa compuesta anual de 8,13 %—. Los activos crecieron a mayor ritmo relativo, pero partían de una base menor: en términos absolutos los pasivos sumaron 84.850,5 millones y los activos 33.419,8 millones. La posición neta pasó de −27.520,2 a −78.950,7 millones, una ampliación de 51.430,5 millones.

    2.2 La cobertura de activos sobre pasivos mejoró

    La razón entre activos y pasivos externos subió de 27,6 % en 2010-Q4 a 35,7 % en 2025-Q4. El mínimo de la serie se registró en 2017-Q4 (23,0 %) y el máximo en 2022-Q2 (36,1 %). El indicador describe la proporción del pasivo externo respaldada por activos externos y no equivale a una medida de solvencia.

    2.3 La dirección es persistente

    De los 60 trimestres con variación calculable, la posición neta mejoró en 9 y se deterioró en 51. Los tres trimestres de mayor deterioro fueron 2023-Q4 (−4.412,5 millones), 2024-Q3 (−3.466,4) y 2019-Q1 (−2.733,2). Los tres de mayor mejora fueron 2020-Q1 (+2.515,8), 2022-Q2 (+2.471,1) y 2015-Q1 (+1.209,3).

    2.4 Dos subperíodos de ritmo similar

    Entre 2010-Q4 y 2017-Q4 la posición neta se amplió en 24.083,9 millones en siete años. Entre 2017-Q4 y 2025-Q4 se amplió en 27.346,6 millones en ocho años. El ritmo anual medio es similar (3.440,6 y 3.418,3 millones, respectivamente), con mayor dispersión trimestral en el segundo tramo.

    3. Contraste con el flujo de cuenta corriente

    La posición de inversión internacional es un saldo de existencias; la cuenta corriente es un flujo. Ambas series proceden del mismo organismo y del mismo universo (sector externo, BP6), lo que permite contrastarlas sin cambiar de marco estadístico.

    Tabla 2 · Flujo acumulado de cuenta corriente frente a variación del saldo neto. Cifras en USD millones.
    IndicadorValor o hallazgoMontoUniverso/EstadoFechaSemáforo
    Cuenta corriente acumuladaSuma de los saldos anuales 2011-2025−38.134,8Sector externo · rev. 12011-2025Verde
    Variación de la PIINDiferencia entre los saldos de 2010-Q4 y 2025-Q4−51.430,5Sector externo · rev. 12010-Q4 a 2025-Q4Verde
    Diferencia no explicada por el flujoCálculo residual de CRITERIO; no publicado por el emisor−13.295,7Derivado · verificación pendiente2026-09-16Ámbar
    Déficit anual medio 2011-2017Siete ejercicios−2.168,8Sector externo · rev. 12011-2017Verde
    Déficit anual medio 2018-2025Ocho ejercicios−2.869,1Sector externo · rev. 12018-2025Verde
    Mayor déficit anual de la serieEjercicio 2022−6.548,9Sector externo · rev. 12022Verde
    Menor déficit anual de la serieEjercicio 2017−133,1Sector externo · rev. 12017Verde
    Cuenta corriente 2026-Q1Saldo positivo; único trimestre de 2026 en la base+912,3Sector externo · trimestre aislado2026-Q1Ámbar

    Fuente: Banco Central de la República Dominicana, «BCRD · Balanza de pagos», datos abiertos — bancentral.gov.do/a/d/5059-datos-abiertos. Serie criterio.bcrd.balanza_pagos.bca_bp6_usd, periodicidad trimestral, 65 observaciones (2010-Q1 a 2026-Q1), captura del 20 de agosto de 2026, fuente de nivel 2. Los agregados anuales y el residual son sumas y diferencias calculadas por CRITERIO sobre esa serie.

    La variación acumulada del saldo neto (−51.430,5 millones) supera en 13.295,7 millones la suma de los déficits corrientes del período (−38.134,8 millones), es decir, equivale a 1,35 veces el flujo acumulado. La metodología BP6 admite que la diferencia entre la variación de un saldo de existencias y el flujo acumulado corresponda a revaluaciones de precio, variaciones de tipo de cambio, otros ajustes de volumen y errores y omisiones. El Banco Central no publica esa descomposición en la captura que CRITERIO conserva, por lo que el residual queda como cálculo propio pendiente de verificación y no debe atribuirse a ninguna causa en particular.

    El saldo de 2026-Q1 (+912,3 millones) es el único registro del año en curso y corresponde a un trimestre aislado, sin los tres restantes que permitirían un cierre anual comparable con las cifras de la tabla.

    4. Estado de la base al cierre de esta nota

    Tabla 3 · Situación de los módulos de normas y vigilancia del proyecto CRITERIO.
    Documento o móduloValor o hallazgoUniverso/EstadoFuenteFechaSemáforo
    Tabla normas295 instrumentos, todos en estado sin_determinarRelación normativa no confirmadaBase CRITERIOCaptura 2026-08-22Rojo
    Tablas relaciones_normativas y limites_normativosSin filasVínculos entre normas no establecidosBase CRITERIO2026-09-16Rojo
    Tablas vigilancia_documentos y centinelaSin filas; ningún documento oficial detectado pendiente de procesarVigilancia sin registrosBase CRITERIO2026-09-16Ámbar
    Tabla observaciones39.699 registros; última captura 2026-08-24; 24 observaciones con revision > 1, ninguna posterior a esa fechaSin ingesta nueva desde hace 23 díasBase CRITERIO2026-09-16Ámbar

    Ninguna de las 295 normas registradas tiene su vigencia determinada, y las tablas de relaciones y límites normativos están vacías. En consecuencia, esta nota no afirma la vigencia, derogación ni modificación de ningún instrumento normativo.

    Verde: dato consolidado, fuente de nivel 1 o 2, sin controversia.Ámbar: revisión reciente, fuente de nivel 3, o pendiente de verificación humana.Rojo: norma o relación sin determinar, o documento detectado y no procesado.

    Resumen ejecutivo

    1. La posición de inversión internacional neta de la República Dominicana pasó de −27.520,2 millones de dólares en 2010-Q4 a −78.950,7 millones en 2025-Q4, una ampliación de 51.430,5 millones en quince años (BCRD, datos abiertos, captura 2026-08-20).
    2. Los activos externos crecieron a 10,01 % anual compuesto y los pasivos a 8,13 %; la razón de activos sobre pasivos subió de 27,6 % a 35,7 %, con mínimo de 23,0 % en 2017-Q4 y máximo de 36,1 % en 2022-Q2.
    3. La posición neta se deterioró en 51 de los 60 trimestres con variación calculable. El mayor deterioro trimestral corresponde a 2023-Q4 (−4.412,5 millones) y la mayor mejora a 2020-Q1 (+2.515,8 millones).
    4. El ritmo anual medio de ampliación del saldo neto es prácticamente igual en los dos subperíodos: 3.440,6 millones anuales entre 2010-Q4 y 2017-Q4; 3.418,3 millones entre 2017-Q4 y 2025-Q4.
    5. La variación del saldo neto supera en 13.295,7 millones la suma de los déficits de cuenta corriente de 2011-2025 (−38.134,8 millones). La descomposición de esa diferencia entre revaluaciones, ajustes de volumen y errores y omisiones no está publicada en la captura disponible.
    6. Amerita mayor investigación: (a) obtener del BCRD la descomposición flujo-revaluación de la PIIN, que convertiría el residual ámbar en una cifra verificable; (b) registrar el universo_estadistico de las tres series usadas, hoy en no_aplica; (c) incorporar la apertura de la PIIN por instrumento —inversión directa, cartera, otra inversión y activos de reserva—, ausente de la base; (d) verificar si el BCRD ha publicado 2026-Q2 y 2026-Q3, dado que la última ingesta de la base es del 24 de agosto de 2026.
    7. Ninguna cifra citada en esta nota ha sido corregida por el organismo emisor: las 61 observaciones de cada serie de posición externa y las 65 de cuenta corriente están en revision = 1.

    CRITERIO · Nota de análisis generada el 16 de septiembre de 2026. Fuentes únicas: tablas observaciones, series, fuentes, normas, vigilancia_documentos y centinela del proyecto CRITERIO.

  • La regla del examen

    Entrega II — Qué miden las calificadoras, cómo lo miden y qué queda fuera

    Serie: Cómo nos ven los que ponen el dinero


    En la entrega anterior quedó planteada una contradicción: el mercado le cobra a República Dominicana menos prima de riesgo que a varios países con grado de inversión, mientras las tres agencias calificadoras la mantienen por debajo de ese umbral. Moody’s en Ba2, Standard and Poor’s en BB, Fitch en BB-.

    La reacción natural del lector es preguntarse quién tiene razón. Es la pregunta equivocada, o al menos la pregunta prematura. Antes de juzgar el resultado hay que conocer el examen.

    Y el examen está publicado.

    Esta entrega desarma la caja negra. No para defenderla ni para atacarla, sino porque sin conocer las reglas es imposible saber si el país está siendo mal evaluado o simplemente está siendo evaluado.


    I. Cuatro pilares y dieciocho variables

    Fitch Ratings es la más transparente de las tres, y por eso sirve de puerta de entrada. Su metodología combina un modelo estadístico —el Sovereign Rating Model— con un ajuste posterior de comité, el Qualitative Overlay.

    El modelo es una regresión múltiple construida sobre dieciocho variables, distribuidas en cuatro pilares. Estas son:

    Rasgos estructurales de la economía — indicadores de gobernanza, PIB per cápita, participación en el PIB mundial, años transcurridos desde el último impago o reestructuración, y oferta monetaria amplia.

    Desempeño y políticas macroeconómicas — volatilidad del crecimiento real, inflación al consumidor y crecimiento real del PIB.

    Finanzas públicas — deuda bruta del gobierno sobre PIB, intereses del gobierno general como porcentaje de los ingresos, balance fiscal sobre PIB y proporción de la deuda denominada en moneda extranjera.

    Finanzas externas — flexibilidad de moneda de reserva, activos externos netos del soberano, dependencia de materias primas, reservas en meses de pagos externos corrientes, servicio de intereses externos sobre ingresos externos corrientes, y balance de cuenta corriente más inversión extranjera directa.

    De los cuatro pilares, el de rasgos estructurales es el que carga el mayor peso. Standard and Poor’s organiza su marco en cinco factores y coloca la efectividad institucional en primer lugar. Moody’s trabaja con cuatro pilares e incorpora uno propio: la susceptibilidad al riesgo de evento.

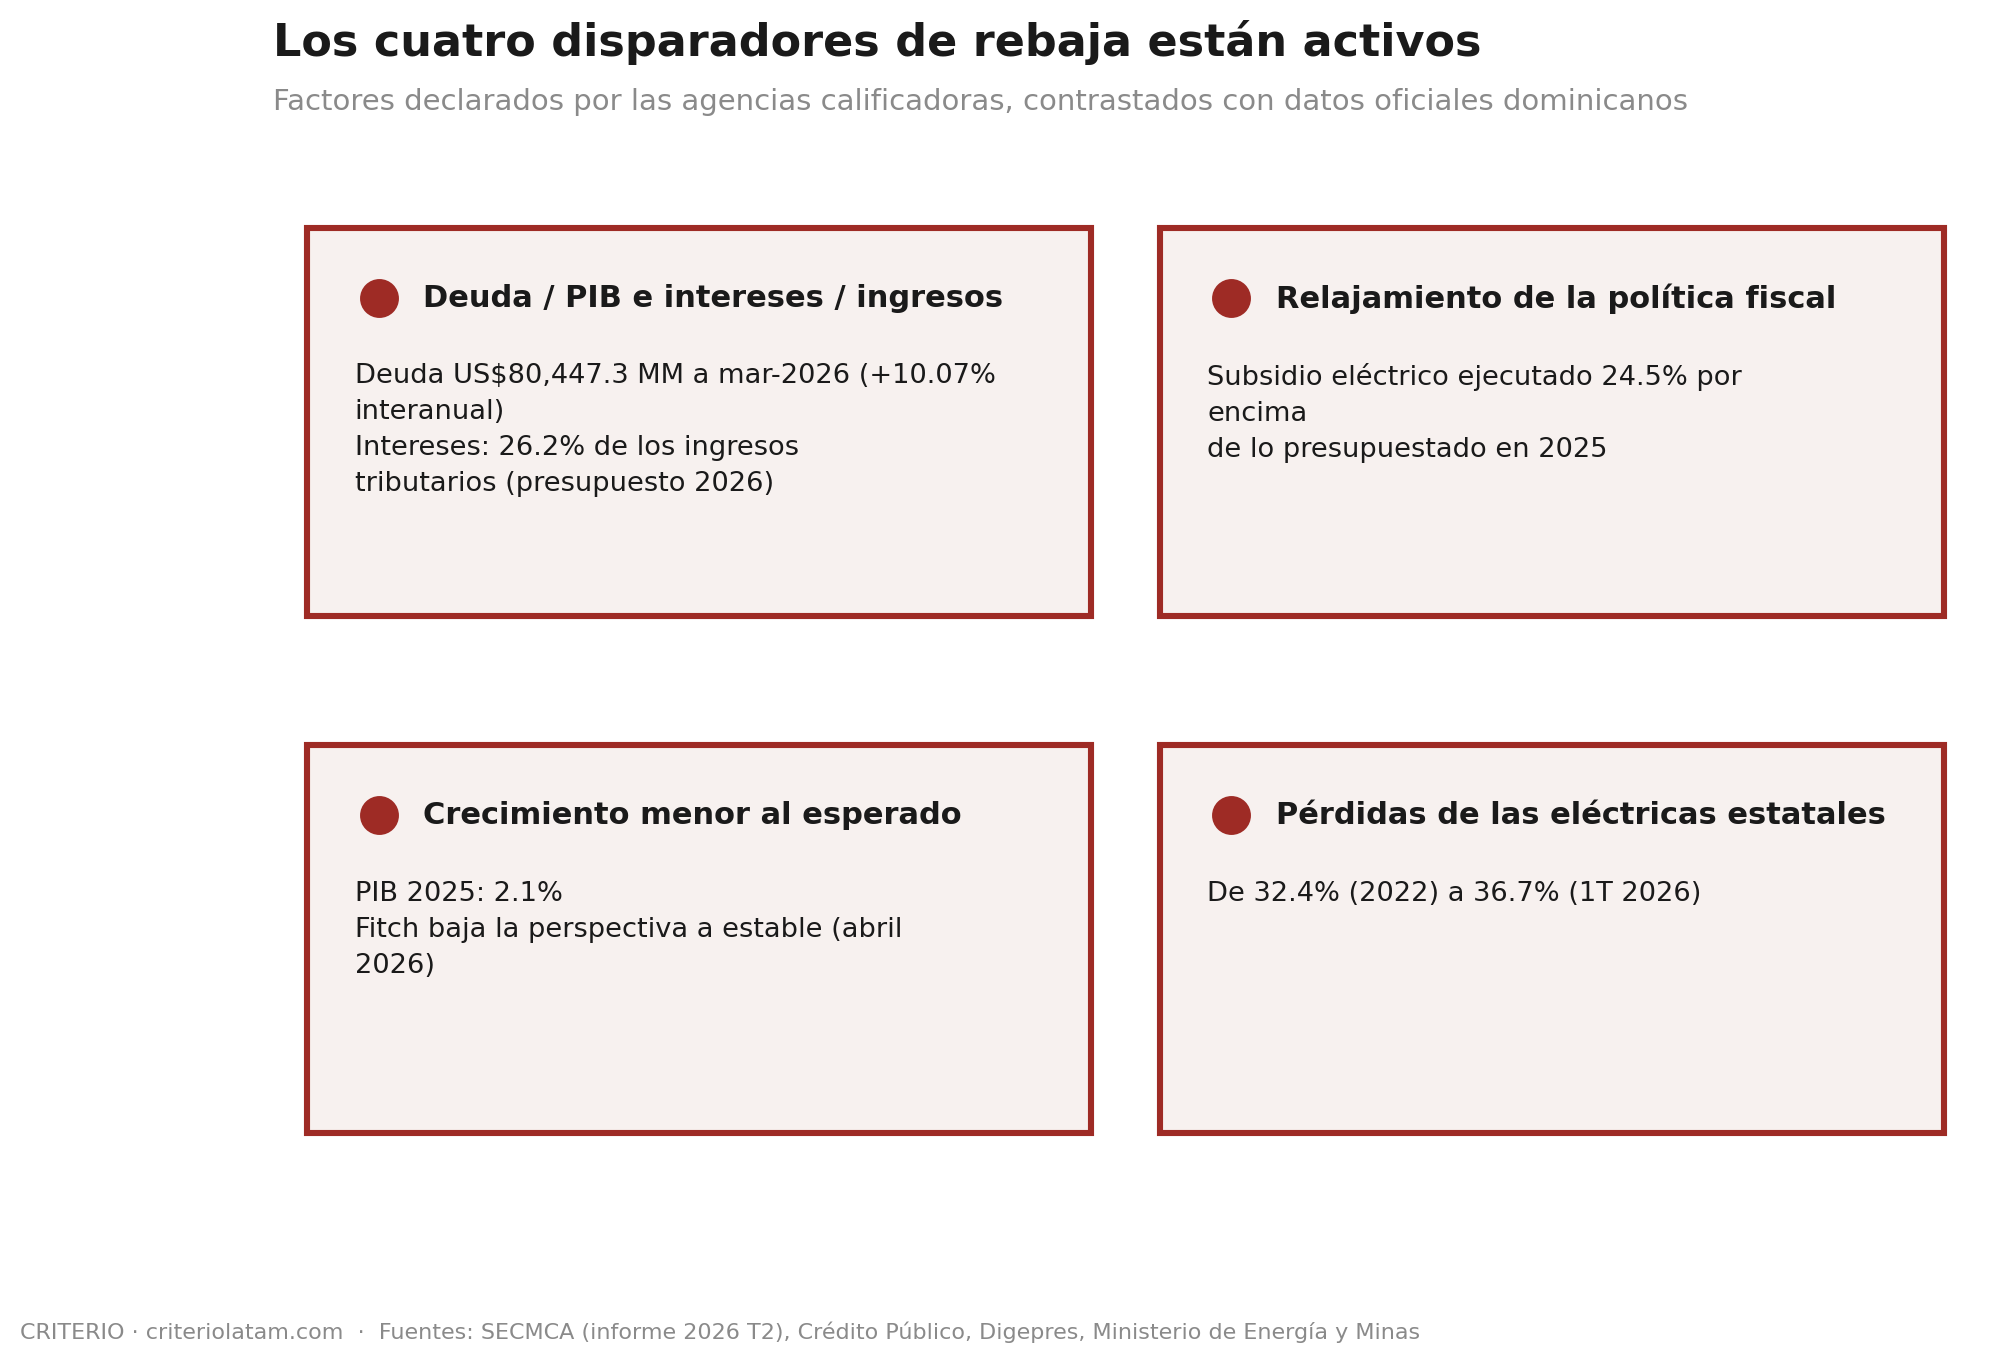
    Note el lector la segunda variable del bloque de finanzas públicas: intereses sobre ingresos. Es exactamente la cifra que esta serie viene siguiendo, el 26.2% del presupuesto 2026. No es una preocupación de analistas locales. Es una casilla del formulario.


    II. La institucionalidad entra por una sola puerta

    Es común escuchar que las calificadoras ignoran la calidad institucional. Es falso. Las tres la incluyen formalmente y con peso alto.

    El problema es otro, y es más serio: entra por una puerta estrecha.

    La variable de gobernanza del modelo de Fitch se construye a partir de los Indicadores de Gobernanza Mundial del Banco Mundial, tomados como promedio del rango percentil del país. Las estimaciones de la industria sitúan el peso de ese componente en torno al 15% de la calificación soberana — cifra que el propio gobierno de India ha citado públicamente al pedir que la metodología se revise.

    Tres consecuencias, y las tres importan para República Dominicana.

    Primera: es un percentil, no un valor. El indicador no mide el estado de las instituciones dominicanas. Mide su posición relativa frente al resto del mundo. El país puede mejorar en términos absolutos y retroceder en el ranking si otros mejoran más rápido. Puede también subir sin haber hecho nada, si la región se deteriora.

    Segunda: se construye con encuestas. Los Indicadores de Gobernanza agregan percepciones de expertos, empresarios y organismos. Miden lo que se cree que ocurre, no lo que ocurre. Una fiscalización retroactiva mal fundada no aparece en el índice; aparece, si acaso, en la impresión general de quien respondió la encuesta dieciocho meses después.

    Tercera: se actualiza una vez al año. Y en el modelo de Fitch, la gobernanza entra como dato de un solo año, no como promedio móvil. Cualquier deterioro tarda un ciclo completo en registrarse.

    El resultado es que el pilar de mayor peso del modelo se alimenta, en su componente institucional, del indicador más lento, más agregado y menos verificable de todo el conjunto.


    III. El margen humano

    El modelo estadístico no produce la calificación final. Produce un punto de partida.

    Sobre ese resultado, el comité aplica un ajuste cualitativo que puede mover hasta dos escalones por pilar, con un tope general de tres escalones en cualquier dirección. En circunstancias excepcionales —una crisis— la propia metodología prevé que ese tope pueda ampliarse.

    Ahora midamos la distancia dominicana al grado de inversión, escala por escala, porque no es la misma en las tres:

    Agencia Nota actual Escalones hasta grado de inversión
    Moody’s Ba2 2 (Ba1, Baa3)
    Standard and Poor’s BB 2 (BB+, BBB-)
    Fitch BB- 3 (BB, BB+, BBB-)

    El dato relevante: en dos de las tres agencias, la distancia que separa a República Dominicana del grado de inversión es menor que el margen de ajuste discrecional que el comité puede aplicar a mano. En la tercera, es exactamente igual al tope.

    Esto no prueba que las agencias estén siendo injustas. Prueba algo más útil: que el resultado no es aritmético. Hay un espacio de criterio humano suficientemente amplio como para contener toda la brecha, y ese espacio se ejerce en un comité del que no se publican las actas.

    Conviene además registrar que el movimiento reciente fue en dirección contraria a la narrativa oficial. En abril de 2026 Fitch mantuvo la nota en BB- pero rebajó la perspectiva de positiva a estable, señalando el crecimiento por debajo del promedio histórico —2.1% en 2025, con debilidad en construcción y manufactura— y la capacidad de pago de la deuda pública.


    IV. Lo que se hereda y lo que se construye

    Aquí está, a nuestro juicio, el hallazgo central de esta entrega.

    Los modelos de las tres agencias no distinguen entre lo que el país controla y lo que le ocurre. No existe en ninguno de los cuatro pilares una separación entre variables endógenas y exógenas. Todas entran al mismo cálculo con el mismo tratamiento.

    Las reservas en meses de importaciones suman igual si provienen de una política de acumulación deliberada o de un año excepcional de remesas. El bloque de cuenta corriente más inversión extranjera directa suma igual si la inversión responde a un marco regulatorio sólido o a una ventana favorable del turismo global. La dependencia de materias primas sí tiene tratamiento diferenciado; la dependencia de remesas y turismo, no lo tiene de forma equivalente.

    Hay excepciones parciales que conviene reconocer. Moody’s incorpora la susceptibilidad al riesgo de evento, que es el canal más explícito para lo exógeno, aunque opera más como restricción que como factor promediado. Fitch incluye la volatilidad histórica del crecimiento, que captura exposición a shocks — pero de forma retrospectiva: mide los golpes ya recibidos, no la dependencia actual.

    De ahí surge una asimetría con consecuencias concretas:

    Lo exógeno entra como nivel y suma de inmediato. Un año récord de remesas mejora el pilar externo en el ejercicio siguiente.

    Lo endógeno entra como resultado y tarda años. Una reforma seria de la administración tributaria no se registra cuando se aprueba ni cuando se implementa, sino cuando se refleja en una presión tributaria sostenida — tres o cuatro ejercicios después, si sobrevive al ciclo político.

    El modelo premia el tamaño del colchón, no su origen ni su concentración. Y cuando el colchón se desinfla, la fragilidad no aparece en el puntaje: aparece en la rebaja, que llega después.

    Esto completa el argumento de la primera entrega. Dijimos que el país se financia barato con base en lo que no controla. Ahora sabemos por qué el sistema lo permite: el instrumento con el que se le evalúa tampoco hace esa distinción. No es solo que el mercado premie flujos exógenos. Es que el examen los cuenta como mérito propio.


    V. Lo que no entra en ninguna casilla

    Repasemos las dieciocho variables buscando lo que un empresario mide todos los días.

    Cuánto tarda en firme un litigio comercial. Qué probabilidad hay de una determinación tributaria retroactiva. Cuánto cuesta ejecutar una garantía. Cuántas horas de interrupción eléctrica soporta una planta al mes y cuánto cuesta el respaldo. Qué proporción de la economía opera fuera del registro formal y cómo eso limita cualquier proyección de recaudación.

    Ninguna de esas magnitudes tiene casilla propia. Todas quedan comprimidas dentro del promedio percentil de gobernanza, o dependen del criterio del comité en el ajuste cualitativo.

    Hay además una categoría entera que el modelo no captura: los pasivos contingentes no reconocidos. El déficit cuasifiscal del Banco Central y el incumplimiento del cronograma de recapitalización de la Ley 167-07 son, en el lenguaje de un analista de crédito, exactamente eso. Al cierre de 2025 la deuda del Banco Central se situaba en US$14,698.7 millones, dentro de un total de deuda pública de US$76,248.6 millones.

    Las tres firmas coinciden, por lo demás, en señalarle al país el mismo par de asuntos pendientes: reforma fiscal y pérdidas del sector eléctrico.

    Esa es la lista de lo que el examen no mide. Y es también el temario de la cuarta entrega de esta serie, donde CRITERIO se propone medirlo con datos propios, porque nadie lo está midiendo.

    Antes de eso, la tercera: la deuda leída desde el acreedor, y qué le ocurre al crédito de las empresas cuando a la banca le conviene más prestarle al Estado.


    Nota metodológica

    La descripción de las dieciocho variables y del ajuste cualitativo procede de los documentos públicos de criterios soberanos de Fitch Ratings y de sus materiales complementarios de acceso abierto. Los pesos exactos del modelo se recalibran periódicamente y la ventana temporal de las variables se actualiza cada 1 de julio; las cifras de ponderación citadas deben leerse como órdenes de magnitud, no como constantes. La estimación del peso del componente de gobernanza corresponde a declaraciones públicas del gobierno de India en su solicitud de revisión metodológica, no a una publicación oficial de las agencias.

    Las calificaciones vigentes proceden del informe trimestral de riesgo país del Consejo Monetario Centroamericano y de reportes de prensa especializada. Se advierte una discrepancia entre fuentes: el informe del Consejo Monetario correspondiente a junio de 2026 reporta la perspectiva de Fitch como positiva, mientras que la revisión de la propia agencia de abril de 2026 la había situado en estable. CRITERIO consigna ambas y solicitará aclaración.

    Las cifras de deuda pública corresponden a la Dirección General de Crédito Público. Los datos de riesgo país provienen del informe del Banco Central basado en el EMBI de J.P. Morgan Chase.

  • Morosidad por tipo de entidad de intermediación financiera, enero 2020 – julio 2026

    CRITERIO · Nota editorial

    Serie mensual completa del índice de morosidad publicado por la Superintendencia de Bancos, con la cobertura de cartera vencida como contrapeso.

    1. Universo estadístico y advertencia previa

    Las cuatro series analizadas provienen del portal de datos de la Superintendencia de Bancos (fuente de nivel 1 del catálogo CRITERIO) y corresponden a agregados por tipo de entidad de intermediación financiera: bancos múltiples, asociaciones de ahorros y préstamos, bancos de ahorro y crédito y corporaciones de crédito.

    2. Índice de morosidad: puntos de corte de la serie

    Serie mensual, 79 observaciones por tipo de entidad, de enero 2020 a julio 2026. Unidad: porcentaje de la cartera de crédito.

    Indicador (tipo de entidad)MáximoMínimoJul 2025Jul 2026Var. 12 mUniverso/EstadoSemáforo
    Bancos múltiples2,34 % (abr 2020)0,97 % (sep 2022)1,94 %1,75 %−0,19 ppentidad_individual (etiqueta sin verificar)Ámbar
    Asociaciones de ahorros y préstamos4,00 % (may 2020)1,41 % (jun 2022)1,99 %1,98 %−0,01 ppentidad_individual (etiqueta sin verificar)Ámbar
    Bancos de ahorro y crédito6,73 % (jun 2020)1,78 % (dic 2022)2,11 %2,27 %+0,16 ppentidad_individual (etiqueta sin verificar)Ámbar
    Corporaciones de crédito7,03 % (abr 2020)1,56 % (dic 2022)3,05 %3,93 %+0,88 ppentidad_individual · dato de jul 2026 con revision = 2Rojo

    Fuente: Superintendencia de Bancos, «Indicadores financieros», portal de datos desarrollador.sb.gob.do. Períodos 2020-01 a 2026-07. Captura de CRITERIO: 24 de agosto de 2026.

    Lectura de la serie

    La serie tiene tres tramos. El primero va de marzo a junio de 2020, cuando los cuatro tipos de entidad registran su máximo histórico dentro del período observado; la amplitud entre el máximo de los bancos múltiples (2,34 %) y el de las corporaciones de crédito (7,03 %) es de 4,69 puntos porcentuales, la mayor de toda la serie. El segundo tramo cubre de 2021 a finales de 2022 y lleva a los cuatro tipos a sus mínimos: los bancos múltiples a 0,97 % en septiembre de 2022, las corporaciones de crédito a 1,56 % en diciembre de ese mismo año. En junio de 2021 la distancia entre ambos se reduce a 0,12 puntos porcentuales, el punto de mayor convergencia de la serie.

    El tercer tramo arranca en 2023 y separa a las corporaciones de crédito del resto. Entre julio de 2025 y julio de 2026 su índice pasa de 3,05 % a 3,93 %, un aumento de 0,88 puntos porcentuales, mientras los bancos múltiples retroceden 0,19 puntos y las asociaciones de ahorros y préstamos se mantienen planas. El registro de 3,93 % de julio de 2026 es el más alto de esa serie desde febrero de 2021 (4,15 %). La distancia entre corporaciones de crédito y bancos múltiples se sitúa en 2,18 puntos porcentuales.

    Cifra corregida por el emisor. Los valores de julio de 2026 de las series de la Superintendencia de Bancos incluidos en esta nota figuran con revision = 2: la Superintendencia publicó una versión posterior de esas cifras y CRITERIO conservó la original como registro no vigente. La nota no especula sobre el motivo de la corrección, que el organismo no ha declarado.

    3. Cobertura de cartera vencida como contrapeso

    El índice de morosidad mide cuánta cartera está en mora; la cobertura mide cuántas provisiones respaldan esa cartera. Ambos indicadores provienen del mismo documento y del mismo universo, por lo que son comparables entre sí.

    PeríodoCobertura — bancos múltiplesCobertura — corporaciones de créditoUniverso/EstadoSemáforo
    Dic 2020219,29 %100,09 %entidad_individual · revisión 1Verde
    Dic 2021347,61 %172,18 %entidad_individual · revisión 1Verde
    Dic 2022384,94 %150,50 %entidad_individual · revisión 1Verde
    Dic 2023283,02 %115,43 %entidad_individual · revisión 1Verde
    Dic 2024203,68 %90,18 %entidad_individual · cobertura bajo 100 %Ámbar
    Dic 2025180,14 %82,69 %entidad_individual · cobertura bajo 100 %Ámbar
    Jul 2026183,02 %81,93 %entidad_individual · revision = 2 en ambas cifrasRojo

    Fuente: Superintendencia de Bancos, «Indicadores financieros», desarrollador.sb.gob.do. Captura de CRITERIO: 24 de agosto de 2026.

    La cobertura de las corporaciones de crédito cruza el umbral de 100 % entre diciembre de 2023 (115,43 %) y diciembre de 2024 (90,18 %) y se mantiene por debajo desde entonces, hasta 81,93 % en julio de 2026. En el mismo período la de los bancos múltiples desciende de 283,02 % a 183,02 %, sin cruzar ese umbral. Los dos movimientos ocurren de forma simultánea al aumento de la morosidad de las corporaciones de crédito descrito en la sección anterior; la serie disponible documenta la coincidencia temporal, no una relación causal.

    4. Caso de revisión: ingresos del Gobierno Central 2025

    La serie criterio.presupuesto.ingresos_2025 conserva las tres versiones publicadas por el Ministerio de Hacienda para el mismo período, cada una con su documento de origen. Universo estadístico: gobierno central. Unidad: RD$ millones. Estas cifras no son comparables con las de las secciones 2 y 3, cuyo universo es distinto.

    RevisiónValor (RD$ millones)Documento de origenEstadoSemáforo
    11.241.364,7Ley 80-24, Presupuesto General del Estado 2025No vigenteÁmbar
    21.277.364,7Proyecto de modificación del presupuesto 2025No vigenteÁmbar
    31.246.000,0Resultados del cierre fiscal 2025VigenteVerde

    Fuente: Ministerio de Hacienda, hacienda.gob.do. Documentos citados: Ley 80-24; Proyecto de modificación del presupuesto 2025; Resultados del cierre fiscal 2025. Captura de CRITERIO: 19 de agosto de 2026.

    La revisión 2 eleva la estimación en RD$36.000,0 millones sobre la cifra presupuestada originalmente. La revisión 3, que recoge el cierre fiscal, la sitúa en RD$1.246.000,0 millones: RD$31.364,7 millones por debajo de la revisión 2 y RD$4.635,3 millones por encima de la revisión 1. La cifra vigente queda así 2,46 % por debajo de la modificación presupuestaria y prácticamente en línea con el presupuesto aprobado por ley. Las tres cifras corresponden a documentos distintos del mismo organismo emisor; el Ministerio no ha declarado el motivo del ajuste.

    5. Estado del archivo normativo

    Documento / RelaciónRegistrosUniverso/EstadoFuenteSemáforo
    Instrumentos normativos archivados (normas)295La totalidad con estado sin_determinar: ninguna vigencia ha sido confirmada por lectura humana7 órganos emisores registradosRojo
    Relaciones normativas (relaciones_normativas)0Sin determinar: no consta qué norma modifica, deroga o sustituye a cuál—Rojo
    Límites normativos (limites_normativos)0Sin determinar: ningún límite leído ni verificado—Rojo
    Vigilancia de documentos y centinela0Sin documentos detectados pendientes de procesar—Verde

    El estado de las 295 normas archivadas significa que el instrumento está capturado con su documento de origen pero que su vigencia no ha sido confirmada. Ninguna de ellas puede citarse como norma vigente en una publicación de CRITERIO mientras no se resuelva. La resolución depende de lectura humana de cada texto y del registro de las relaciones entre normas: es esa cadena, y no una extracción automática, la que determina si un instrumento sigue en vigor.

    Verde: dato consolidado, fuente nivel 1 o 2, sin controversia

    Ámbar: revisión reciente, fuente nivel 3, o pendiente de verificación humana

    Rojo: norma o relación sin determinar, o documento sin procesar

    Resumen ejecutivo

    La serie mensual del índice de morosidad de la Superintendencia de Bancos, completa entre enero de 2020 y julio de 2026, muestra un comportamiento común a los cuatro tipos de entidad hasta 2022 y una separación posterior. Las corporaciones de crédito pasan de 3,05 % en julio de 2025 a 3,93 % en julio de 2026 (+0,88 pp), su registro más alto desde febrero de 2021, mientras los bancos múltiples retroceden a 1,75 % (−0,19 pp) y las asociaciones de ahorros y préstamos quedan en 1,98 %.

    En paralelo, la cobertura de cartera vencida de las corporaciones de crédito cae por debajo de 100 % entre diciembre de 2023 y diciembre de 2024 y se sitúa en 81,93 % en julio de 2026; la de los bancos múltiples desciende de 283,02 % a 183,02 % sin cruzar ese umbral. Los datos disponibles documentan la coincidencia temporal de ambos movimientos y no permiten afirmar una relación causal.

    La serie fiscal de ingresos del Gobierno Central 2025 conserva tres versiones del mismo período emitidas por el Ministerio de Hacienda. La cifra vigente, RD$1.246.000,0 millones del cierre fiscal, queda 2,46 % por debajo de la modificación presupuestaria y RD$4.635,3 millones por encima del presupuesto aprobado por Ley 80-24.

    El organismo no ha declarado el motivo del ajuste.

  • Superintendencia de Bancos registra variación mínima en indicador de activos defectuosos

    CRITERIO registró dos valores distintos para el indicador activos defectuosos netos / patrimonio neto de los bancos múltiples, correspondiente al período julio de 2026, publicado por la Superintendencia de Bancos de la República Dominicana. La primera captura arrojó -7.68 %; la última captura, realizada el 24 de agosto de 2026, registró -7.70 %. La diferencia entre ambos valores es de -0.02 puntos porcentuales.

    Antes de extraer cualquier conclusión, conviene enumerar las explicaciones técnicas habituales para este tipo de divergencia:

    • El valor inicial puede haber sido preliminar, sujeto a consolidación una vez que todas las entidades reportaron sus estados financieros.
    • La fuente pudo aplicar una reclasificación de cartera o un ajuste contable que modifica el numerador o el denominador del cociente.
    • Un cambio de metodología de cálculo —por ejemplo, en la definición de «activos defectuosos» o en la base del patrimonio— produciría una cifra distinta sin que el dato subyacente haya cambiado.
    • Errores tipográficos en la carga del sistema, corregidos posteriormente, también generan este patrón.

    El indicador mide qué proporción del patrimonio neto del sistema bancario está comprometida por activos defectuosos netos. Un valor negativo indica que los activos defectuosos netos superan el patrimonio neto en el múltiplo implícito, o bien que la métrica incorpora provisiones que convierten el saldo neto en negativo, dependiendo de la definición operativa que aplique la Superintendencia. CRITERIO no ha podido confirmar cuál de estas interpretaciones corresponde a la metodología oficial.

    La Superintendencia de Bancos no ha publicado, hasta la fecha de esta nota, una fe de errata ni una nota metodológica que explique la variación. CRITERIO seguirá monitoreando la serie.

    Qué significa esto en la práctica

    El indicador activos defectuosos netos / patrimonio neto es una de las métricas que los analistas de riesgo sistémico utilizan para evaluar la capacidad del sistema bancario de absorber pérdidas con recursos propios. Un movimiento en este cociente, por pequeño que sea, puede alterar la lectura de solvencia del sistema si se toma como definitivo un valor que aún no lo es.

    La diferencia entre -7.68 % y -7.70 % equivale a 0.02 puntos porcentuales. En términos absolutos, esa magnitud depende del valor del patrimonio neto agregado de los bancos múltiples, dato que CRITERIO no posee en esta serie y que debe consultarse directamente en los estados financieros publicados por la Superintendencia.

    Cuando un dato financiero de supervisión aparece con dos valores distintos en el mismo período, los modelos automatizados de análisis de riesgo que consumen la fuente de manera directa pueden registrar una variación que no refleja un cambio real en la posición financiera del sistema. Esto aplica tanto a herramientas internas de instituciones financieras como a tableros de política pública.

    El mecanismo es el siguiente: si un sistema descarga el valor el día de la primera publicación y otro lo descarga después del ajuste, ambos tendrán cifras distintas para el mismo período y la misma fuente, sin que ninguno esté usando un dato incorrecto en el momento de la descarga. La divergencia desaparece solo si la fuente emite una nota que documente el cambio y su razón.

    Hasta que la Superintendencia aclare el origen de la variación, los dos valores coexisten en el historial de capturas de CRITERIO: -7.68 % (primera captura) y -7.70 % (última captura del 24 de agosto de 2026).

  • La factura que nadie calcula

    Entrega IV — Lo que la calificación no mide, y por qué el país la lee mal

    Serie: Cómo nos ven los que ponen el dinero — entrega final


    Una calificación soberana responde una sola pregunta: si el Estado le va a pagar a sus tenedores de bonos.

    No responde si a usted le van a pagar sus clientes. No responde cuánto va a tardar su demanda comercial. No responde si la energía va a llegar mañana a su planta. No responde qué probabilidad tiene de recibir una determinación tributaria por un ejercicio que creía cerrado.

    Nunca pretendió responder eso. Las agencias lo dicen con claridad en sus propias metodologías: califican riesgo de crédito soberano.

    El problema no es lo que hacen. Es cómo se lee lo que hacen.

    La nota se exhibe en ferias de inversión como certificado de clima de negocios. Se cita en discursos como prueba de que el país es un buen lugar para poner una fábrica. Se reproduce en prensa como termómetro de la salud económica general. Y no mide ninguna de esas cosas.

    El inversionista que pone una zona franca, un hotel o una planta no es bonista. Su contraparte no es el Estado: es un cliente, un tribunal, una distribuidora eléctrica. Ninguno de esos tres aparece en las dieciocho variables que examinamos en la segunda entrega de esta serie.

    Esta última entrega mide la distancia entre lo que se califica y lo que se vive. Y usa un solo caso para demostrarla, porque con uno basta.


    I. El mismo hecho, dos facturas, una sola medida

    El sector eléctrico dominicano aparece en el análisis de las calificadoras. Fitch lo consigna expresamente entre las debilidades que limitan la nota del país, y lo hace en estos términos: la subvención de un sector eléctrico deficitario.

    Subvención. Es decir: lo que le cuesta al presupuesto.

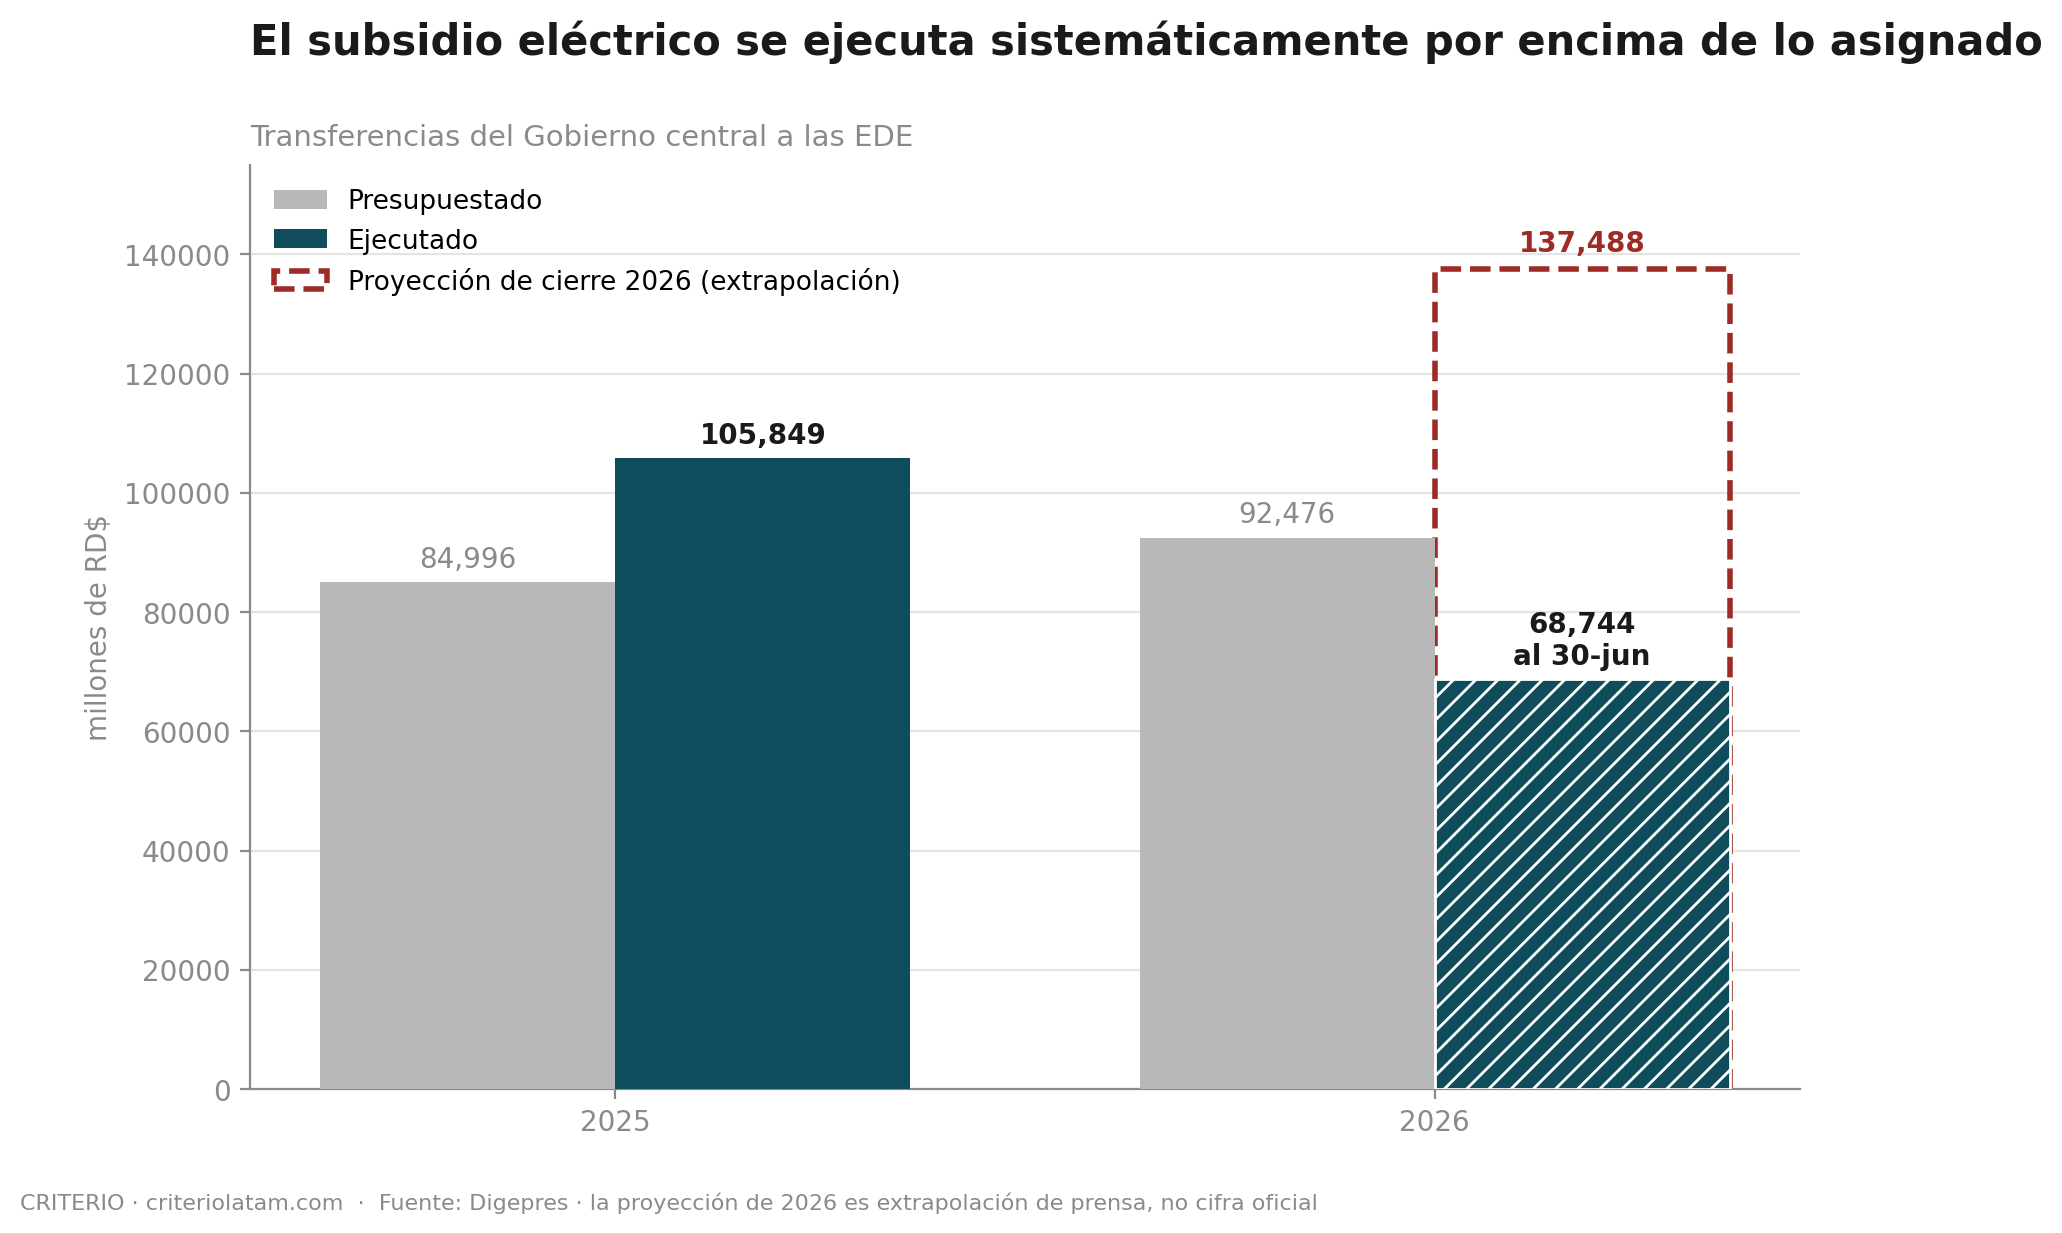
    Esa cifra existe, es oficial y es grande. La Dirección General de Presupuesto asignó RD$92,475.8 millones al subsidio eléctrico para 2026. Al 30 de junio ya se habían consumido RD$68,744 millones — el 74.3% de la asignación anual en la mitad del año. Al ritmo de ejecución del primer semestre, el año podría cerrar en torno a RD$137,488 millones.

    No es un desvío puntual. El año anterior el patrón fue idéntico: se presupuestaron RD$84,996.4 millones y se ejecutaron RD$105,849.1 millones.

    Todo eso está medido. Entra al modelo de calificación por el pilar de finanzas públicas, engorda el déficit, y de ahí pasa a la nota.

    Ahora la otra factura.

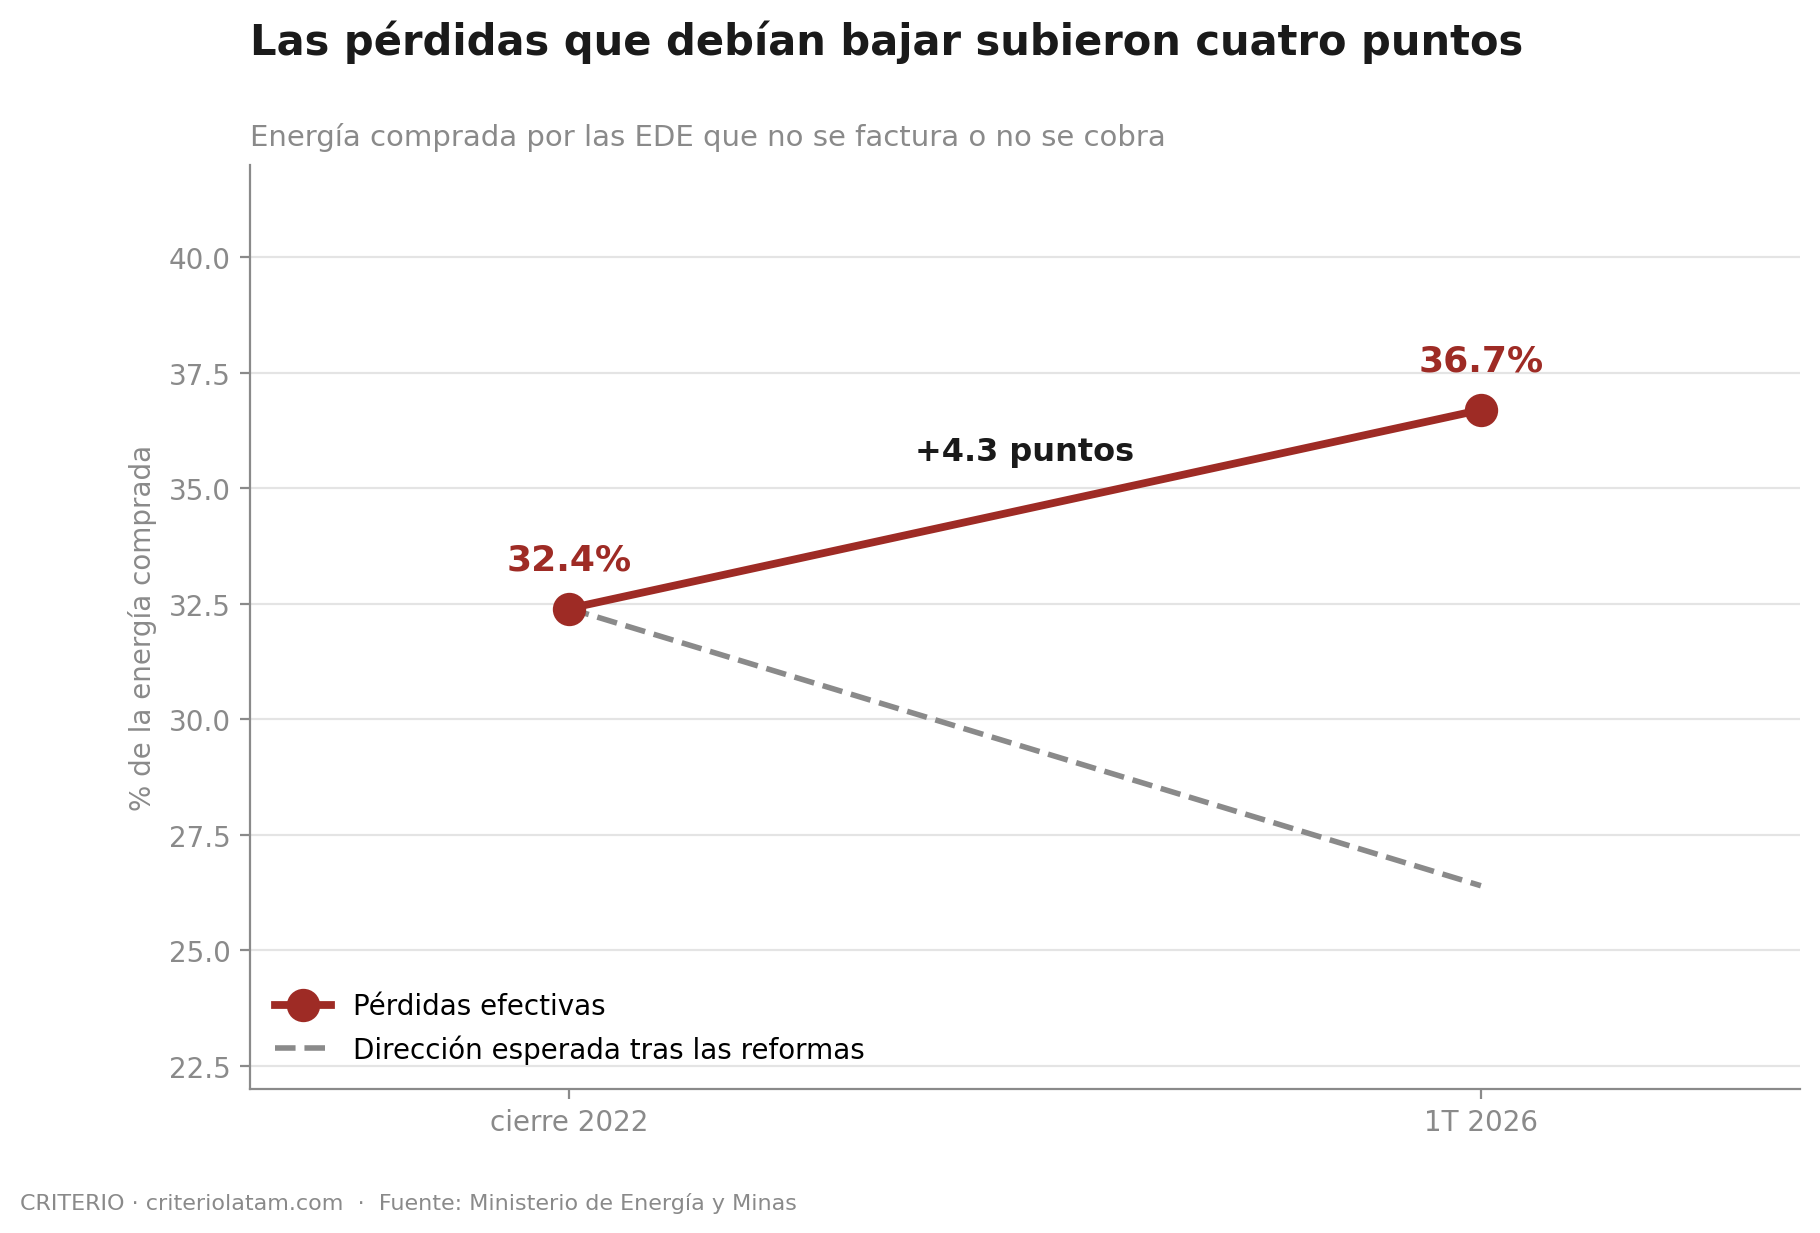
    Las pérdidas de las empresas distribuidoras —energía comprada que nunca se factura o que se factura y no se cobra— pasaron de 32.4% al cierre de 2022 a 36.7% en el primer trimestre de 2026. Cuatro puntos porcentuales de deterioro en el período en que se esperaba lo contrario.

    Esa cifra no es solamente fiscal. Es operativa. Significa que más de un tercio de la energía que circula por el sistema la paga alguien que no la consumió.

    Y la paga tres veces:

    En la tarifa, porque el costo de las pérdidas se distribuye entre quienes sí pagan. En el impuesto, porque el subsidio que cubre el déficit sale de la recaudación general. Y en la planta de emergencia, el inversor, el combustible y el mantenimiento que toda empresa dominicana seria mantiene porque no puede depender del suministro.

    De esas tres facturas, el modelo de calificación soberana mide una. La segunda. Las otras dos no tienen variable, ni proxy, ni casilla.


    II. Y no golpea parejo

    Aquí está el matiz que convierte esto en información útil y no en queja general.

    El costo operativo eléctrico dominicano no se distribuye de forma uniforme. La zona franca y el hotel de cadena operan con generación propia dimensionada, contratos de suministro negociados y capacidad de estructurarse como usuarios no regulados. Absorben el problema y lo convierten en una línea de costo previsible.

    El manufacturero local mediano no tiene ninguna de esas tres cosas. Absorbe el mismo problema sin ninguna de las herramientas.

    El resultado es una paradoja que ningún indicador recoge: las condiciones que permiten operar razonablemente en República Dominicana son precisamente las que la empresa dominicana mediana no puede conseguir. El país es más habitable para el capital extranjero grande que para el capital nacional mediano, y eso no aparece en ninguna calificación ni en ningún ranking.

    Esa es una hipótesis que CRITERIO se propone medir, no una conclusión. Y es el tipo de medición que esta serie viene argumentando que hace falta.


    III. Cuatro luces encendidas

    CRITERIO no va a pronosticar una rebaja de calificación. No es nuestro oficio y sería irresponsable hacerlo.

    Lo que sí podemos hacer es algo más simple y menos refutable: las agencias publican los factores que las llevarían a bajar la nota. Cotejemos esa lista contra los datos que publica el propio Estado.

    Los disparadores declarados son cuatro: deterioro de las razones de deuda a PIB y de intereses a ingresos; relajamiento de la política fiscal; crecimiento económico menor al esperado; y pérdidas financieras de las empresas eléctricas estatales.

    Primero — deuda e intereses. La deuda pública se situó en US$80,447.33 millones a marzo de 2026, con un crecimiento interanual de 10.07%. Los intereses consumen el 26.2% de los ingresos tributarios en el presupuesto de 2026, cifra con la que abrimos esta serie.

    Segundo — política fiscal. El subsidio eléctrico ejecutó en 2025 un 24.5% por encima de lo presupuestado, y en 2026 lleva un ritmo que apunta a superar la asignación en cerca de 49%. Un renglón de gasto que se ejecuta sistemáticamente por encima del presupuesto es, en el lenguaje de un analista de crédito, exactamente lo que significa relajamiento.

    Tercero — crecimiento. La economía creció 2.1% en 2025, con debilidad concentrada en construcción y manufactura. Fue precisamente ese dato, junto con la capacidad de pago de la deuda, lo que llevó a Fitch a bajar la perspectiva del país de positiva a estable en abril de 2026.

    Cuarto — pérdidas eléctricas. De 32.4% a 36.7% entre 2022 y el primer trimestre de 2026.

    Cuatro disparadores declarados. Cuatro activos simultáneamente.

    No hace falta que CRITERIO anuncie nada. La lista es de las agencias y los datos son del Estado. El lector saca su propia conclusión.

    Y conviene ser justo con la otra cara, porque existe: el peso se apreció, la inflación volvió al rango meta, las remesas y el turismo sostienen el frente externo, y el mercado sigue cotizando al país con una prima de riesgo baja. Nada de esto describe un país al borde del abismo.

    Describe algo distinto y más difícil de discutir: un país que está gastando su margen.


    IV. Lo que hay que empezar a medir

    Cerramos con la lista de lo que esta serie sostiene que falta, y que CRITERIO se propone construir:

    Tiempo real hasta un fallo comercial en firme. No el plazo que establece la norma, sino el que arrojan los expedientes públicos. Es el dato que determina si una garantía vale algo.

    Costo del respaldo eléctrico por tamaño de empresa. La traducción de la partida fiscal a factura privada, y la medición de la asimetría del apartado II.

    Previsibilidad tributaria. Frecuencia de determinaciones retroactivas, tiempo de resolución ante el Tribunal Superior Administrativo y tasa de revocación. Construido exclusivamente sobre sentencias públicas y estadística del tribunal, para que cualquiera pueda replicarlo.

    Costo de competir contra el informal. Lo que le cuesta a la empresa que tributa operar en un mercado donde una parte sustancial de sus competidores no lo hace.

    Ninguno de los cuatro existe hoy como serie pública sostenida en República Dominicana.


    Epílogo — El post-Doing Business

    Alguien podría preguntar por qué el inversionista no consulta simplemente un índice de clima de negocios en lugar de leer mal una calificación soberana.

    La respuesta es que ese índice existía y ya no existe.

    El Doing Business del Banco Mundial fue descontinuado en 2021, después de que una investigación externa encontrara irregularidades en el manejo de los datos de varios países. La herramienta que respondía la pregunta del empresario murió por manipulación de la propia información que debía medir.

    Desde entonces, el vacío se llenó con lo que había a mano: la nota soberana. Un instrumento diseñado para otra pregunta, aplicado a una que no le corresponde.

    Esa sustitución es cómoda para todos. Para el gobierno, porque la nota soberana depende de variables macro que puede gestionar. Para la agencia, porque nadie le pide lo que no ofrece. Y para el inversionista, porque leer una letra es más rápido que medir un país.

    Lo incómodo —y es donde termina esta serie y empieza el trabajo— es que nadie está midiendo lo que efectivamente determina si una empresa sobrevive en República Dominicana.

    Eso no lo va a hacer una agencia calificadora. Tiene que hacerlo el periodismo.


    Nota metodológica

    Las cifras de subsidio eléctrico, presupuesto asignado y ejecución proceden de la Dirección General de Presupuesto, difundidas por prensa especializada. Los porcentajes de pérdidas de las empresas distribuidoras proceden de estadísticas del Ministerio de Energía y Minas. La proyección de cierre de 2026 en torno a RD$137,488 millones es una extrapolación del ritmo de ejecución del primer semestre publicada por prensa especializada, no una estimación oficial, y debe presentarse como tal.

    Circulan también estimaciones de pérdidas eléctricas superiores al 40% y comparaciones regionales atribuidas a fuentes partidarias. No se incorporaron a esta nota: para las magnitudes centrales se utilizaron exclusivamente cifras de Digepres y del Ministerio de Energía y Minas. Si CRITERIO decide incluir la comparación regional, debe levantarla de fuente multilateral independiente.

    Las cifras de deuda pública corresponden a Crédito Público, con la advertencia consignada en la entrega anterior sobre el efecto de la apreciación cambiaria en las series denominadas en dólares. La proporción de intereses sobre ingresos tributarios corresponde al presupuesto de 2026 y fue documentada en la primera entrega.

    La lista de disparadores de rebaja procede del Informe de Riesgo País de la Secretaría Ejecutiva del Consejo Monetario Centroamericano correspondiente al segundo trimestre de 2026, que recoge los factores declarados por las agencias. Ese informe consigna la perspectiva de Fitch para República Dominicana como positiva; la revisión de la agencia de abril de 2026 la había situado en estable.

    La descontinuación del Doing Business debe verificarse contra el comunicado del propio Banco Mundial antes de publicación.


  • El tablero del inversionista

    Entrega I — Dos veredictos sobre el mismo país

    Serie: Cómo nos ven los que ponen el dinero


    En julio de 2026, los bonos soberanos dominicanos se negociaban en el mercado internacional con un diferencial de 161 puntos básicos sobre los bonos del Tesoro de Estados Unidos. El promedio de América Latina era de 251. Es decir: quien compra deuda dominicana exige menos prima de riesgo que quien compra deuda de la región en promedio, y menos que quien compra deuda de México, Colombia o Panamá.

    Los tres países mencionados tienen grado de inversión. República Dominicana no.

    Moody’s mantiene al país en Ba2, tras haberlo subido desde Ba3 en 2025. Standard and Poor’s lo sostiene en BB desde 2022. Fitch, en BB-. Las tres notas están por debajo del umbral BBB que separa la deuda apta para inversión institucional de la deuda considerada especulativa.

    Hay entonces dos veredictos simultáneos sobre la misma economía, emitidos por dos audiencias que ambas ponen dinero: el mercado secundario dice una cosa, las agencias calificadoras dicen otra. Entender por qué difieren es entender qué mira realmente un inversionista cuando mira a República Dominicana — y por qué el discurso oficial sobre crecimiento no responde a ninguna de las dos preguntas.

    Esta serie de cuatro entregas traduce las cifras de la economía dominicana al idioma en que las lee quien decide traer o no traer capital. Empezamos por el tablero completo.


    Las cuatro familias

    Ningún analista de riesgo soberano mira una cifra aislada. Mira cuatro bloques, y los mira en un orden determinado.

    Familia Pregunta que responde Indicadores centrales
    1. Precio del riesgo ¿Cuánto cobra hoy el mercado por prestarle a este país? EMBI, CDS a 5 años, calificación de las tres agencias
    2. Capacidad de pago externa Si se cierra el mercado mañana, ¿con qué paga? Reservas en meses de importaciones, remesas, IED, cuenta corriente
    3. Solvencia del emisor ¿Puede sostener esta deuda con lo que recauda? Intereses sobre ingresos tributarios, presión tributaria, perfil de vencimientos
    4. Calidad institucional ¿Es previsible el terreno donde va a operar mi capital? Ejecución de contratos, previsibilidad tributaria, gobernanza, pérdidas eléctricas

    Las dos primeras familias miden flujos: lo que entra y sale hoy. Las dos últimas miden estructura: lo que el país es. La tesis de esta serie es que República Dominicana tiene flujos excelentes y estructura débil, y que ahí está la explicación completa de la paradoja del EMBI.


    Familia 1: el precio del riesgo

    El EMBI de J.P. Morgan no es una opinión. Es el promedio ponderado de transacciones reales: el diferencial que los tenedores de bonos dominicanos aceptan en el mercado secundario frente al rendimiento de un bono del Tesoro estadounidense de duración equivalente. Cuando ese diferencial baja, significa que hay compradores dispuestos a aceptar menos compensación por el mismo riesgo.

    161 puntos básicos es un número bueno. Es también un número de corto plazo: mide la probabilidad percibida de que el país no honre un cupón en los próximos años, no la calidad del arreglo fiscal que lo sostiene.

    La calificación de las agencias mide otra cosa. Mide el marco institucional, la volatilidad histórica de la política fiscal, la capacidad de recaudación y la exposición a shocks. Por eso el país puede tener a la vez un EMBI de país con grado de inversión y una nota de país sin él. No es una contradicción: son dos horizontes distintos.

    Lo que cuesta esa diferencia es concreto. Sin grado de inversión, una parte importante del capital institucional global —fondos de pensiones, aseguradoras, fondos con mandato de calidad crediticia— tiene prohibido por reglamento comprar deuda dominicana, sin importar lo que diga el EMBI. El país paga menos que sus pares en el mercado abierto, pero está excluido de la mesa donde se sienta el dinero más grande y más barato.


    Familia 2: capacidad de pago externa — la fortaleza real

    Aquí el país exhibe sus mejores números, y conviene decirlo sin matices porque son verificables.

    Al cierre de junio de 2026, las reservas internacionales sumaban US$15,821.6 millones, equivalentes a 11.3% del PIB y a 5.7 meses de importaciones — por encima de los umbrales que recomienda el Fondo Monetario Internacional. Las remesas del primer semestre alcanzaron US$6,219.3 millones, un 6.7% más que un año antes, con proyección oficial de superar los US$12,200 millones en el año. La inversión extranjera directa del primer semestre llegó a US$3,276.5 millones, 7.7% de crecimiento interanual y el mayor monto semestral registrado.

    Un dato desmiente además una intuición extendida: el peso no se está debilitando en 2026. Al 8 de julio, la moneda acumulaba una apreciación de 7.2% frente al dólar. La inflación interanual bajó a 5.47% en julio, y la subyacente —la que excluye los componentes volátiles y guía la política monetaria— se ubicó en 4.96%, dentro del rango meta de 4.0% ± 1.0%.

    Para un inversionista, esta familia de indicadores dice: el país tiene con qué pagar y su moneda no me va a licuar el rendimiento este año. Es la razón principal del EMBI bajo.


    Familia 3: solvencia del emisor — donde el relato se quiebra

    La deuda pública consolidada llegó a US$83,797.9 millones en junio de 2026: 59.5% del PIB, sumando el Sector Público No Financiero (47.9%) y el Banco Central (11.7%). Hace diez años era 53.2%.

    Pero el porcentaje del PIB es el indicador equivocado, y conviene explicar por qué. El PIB no es del Estado. El Estado solo dispone de la fracción que logra recaudar, y República Dominicana tiene una de las presiones tributarias más bajas de la región. Medir la deuda contra el PIB es como medir la hipoteca de una persona contra las ventas de la empresa donde trabaja.

    El indicador correcto es la carga de intereses sobre lo efectivamente recaudado. En el presupuesto de 2026, los intereses de la deuda representan 26.2% de los ingresos tributarios, frente a 21.2% en 2017. De cada cien pesos que paga el contribuyente dominicano, veintiséis salen antes de que el Estado decida nada.

    Y hay un dato que cierra el argumento: según el análisis del CREES, en 2025 el pago de intereses se convirtió en la mayor partida del gasto público ejecutado, con 20.4% del total, por encima de educación, con 20.1%. En el presupuesto inicial de 2026 esa partida asciende a RD$362,550.0 millones.

    Un analista de crédito lee esto como rigidez presupuestaria: la proporción del gasto que el gobierno no puede reasignar, decida lo que decida, y que crece cada año.


    Familia 4: la que casi nadie mide localmente

    El diagnóstico sobre qué le falta al país para cruzar al grado de inversión no lo hemos inventado nosotros. El Fondo Monetario Internacional ha señalado que una reforma fiscal integral que eleve los ingresos tributarios, establezca límites a la deuda de largo plazo y ataque las ineficiencias del sector eléctrico ayudaría a alcanzarlo. J.P. Morgan añadió a esa lista una reforma que fortalezca la institucionalidad y la gobernanza.

    Las tres agencias han sido explícitas sobre el mismo punto durante años: la política fiscal dominicana ha sido históricamente expansiva en períodos preelectorales, lo que las agencias leen como evidencia de un marco de decisión influido por consideraciones políticas más que por reglas.

    Esta cuarta familia incluye lo que un inversionista privado —no el que compra bonos, sino el que instala una planta— pregunta antes de firmar: cuánto tarda un litigio comercial, qué tan ejecutable es un contrato, si la interpretación tributaria de este año seguirá vigente el próximo. Son variables medibles y en gran medida no medidas en el país. Serán el foco de la cuarta entrega.


    La paradoja, resuelta

    El mercado y las agencias no se contradicen: miden horizontes distintos y ambos tienen razón.

    Los flujos que sostienen el EMBI bajo —remesas, turismo, inversión extranjera— son excelentes y también son exógenos: dependen de la economía estadounidense, del ciclo del turismo global, de decisiones que se toman fuera del país. Pueden deteriorarse rápido y sin aviso.

    La estructura que sostiene la calificación —recaudación, rigidez del gasto, calidad institucional— es lenta de construir y es lo único que el país controla enteramente.

    República Dominicana está financiándose barato con base en lo que no controla, mientras posterga lo que sí. El grado de inversión no es un premio simbólico: es el reconocimiento de que la segunda columna alcanzó a la primera.


    En las próximas entregas

    II. El impuesto invisible. Por qué el tipo de cambio no es un debate teórico sino una línea de resta en la hoja de cálculo de quien repatría utilidades. Rendimiento nominal contra rendimiento en dólares, serie histórica.

    III. Veintiséis de cada cien. La deuda leída desde el acreedor, y el efecto de desplazamiento: qué ocurre con el crédito a las empresas cuando a la banca le conviene más prestarle al Estado.

    IV. El riesgo que no aparece en el EMBI. Ejecución de contratos, mora judicial y previsibilidad tributaria: el descuento que el inversionista aplica sin decirlo.


    Nota metodológica

    Todas las cifras proceden de fuentes primarias u oficiales: Banco Central de la República Dominicana (reservas, remesas, inflación, tipo de cambio, EMBI), Dirección General de Crédito Público y Digepres (deuda y presupuesto), J.P. Morgan Chase (EMBI), Moody’s, Standard and Poor’s y Fitch (calificaciones), y el Centro Regional de Estrategias Económicas Sostenibles (composición del gasto ejecutado). Los datos corresponden al cierre disponible más reciente a la fecha de publicación; las series completas están enlazadas al pie.

  • El presupuesto se cumplió contra una vara que se movió a mitad de año

    El Gobierno dominicano cerró el ejercicio 2025 con un déficit equivalente al 3.45 % del producto interno bruto y una deuda pública de 47.9 % del PIB.

    Presentadas solas, esas cifras describen un ejercicio ordenado. Presentadas junto a las dos versiones del presupuesto que las precedieron, describen otra cosa.

    La vara se movió en agosto

    En agosto de 2025 el Ministerio de Hacienda sometió al Congreso Nacional un proyecto que modificaba la Ley 80-24, estimando ingresos por RD$1,277,364.7 millones.

    De la cifra publicada de aumento neto se despeja un gasto inicial aprobado de aproximadamente RD$1,483,834 millones. Método: despeje aritmético sobre la variación porcentual publicada.

    Dos formas de cumplir una meta

    La Política Presupuestaria para 2025, publicada en junio de 2024, situaba el déficit previsto en 3.1 % del PIB.

    El déficit ejecutado coincide casi exactamente con el del presupuesto reformulado. Pero no se llegó ahí por la vía que el plan preveía.